Une succession bancaire peut se régler sans notaire, sous conditions précises
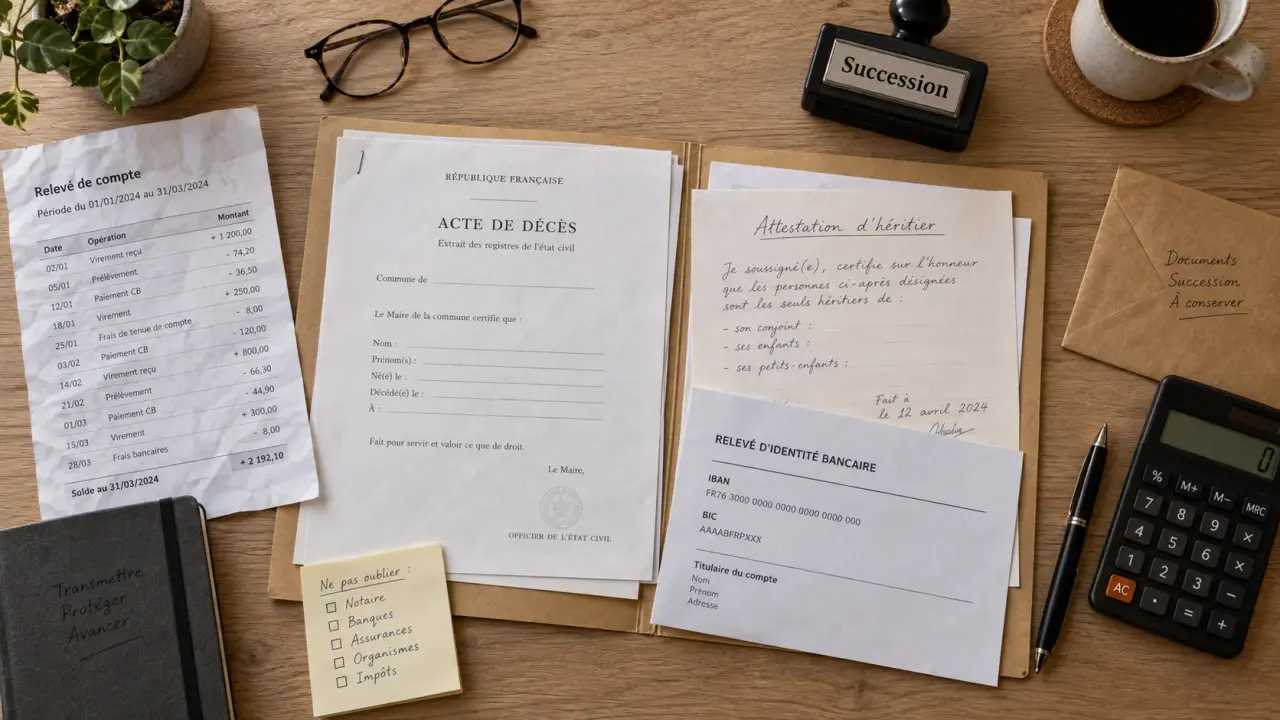
Une succession composée principalement de comptes bancaires peut parfois être réglée sans notaire. Cette solution n’est toutefois ni automatique ni adaptée à toutes les familles. La banque doit identifier les héritiers, vérifier leurs droits et s’assurer que le dossier ne présente aucune difficulté particulière. L’absence de bien immobilier, de litige et d’acte successoral complexe facilite la procédure.
Dans quels cas une succession sans notaire auprès de la banque est-elle envisageable ?
La procédure simplifiée concerne surtout les successions dites mobilières : comptes courants, livrets et placements bancaires, sans patrimoine immobilier à transmettre. Les héritiers peuvent alors demander directement à la banque de clôturer les comptes et de verser les sommes dues, à condition de fournir les justificatifs exigés.
Quiz : Succession bancaire sans notaire
Note : Les seuils, délais et exigences peuvent varier selon la banque et la situation spécifique. Ce quiz est informatif et ne remplace pas les conseils de votre établissement bancaire.
Les conditions qui rendent le dossier plus simple
Une succession sans notaire est généralement envisageable lorsque les héritiers sont clairement identifiés, majeurs, d’accord sur la répartition et capables de signer ensemble les documents demandés. Il ne doit pas exister de testament, de donation entre époux ou de situation nécessitant un acte de notoriété. La présence d’un unique héritier rend les démarches plus fluides, mais plusieurs héritiers peuvent aussi agir ensemble.
Le montant des avoirs compte également. Pour le déblocage simplifié sur attestation des héritiers, un seuil de 5 000 € est couramment retenu pour l’ensemble des sommes détenues dans un établissement. Ce seuil ne dispense pas la banque de ses contrôles et ne garantit pas le déblocage. Chaque établissement vérifie la nature des produits détenus, les pièces produites et les particularités éventuelles du dossier. Il est donc prudent de demander le plafond et les modalités applicables au moment de la demande.
Les situations qui imposent ou justifient fortement un notaire
Le recours à un notaire devient généralement indispensable lorsqu’un bien immobilier fait partie de la succession, car le transfert de propriété doit faire l’objet de formalités de publicité foncière. Il est aussi nécessaire ou vivement recommandé en présence d’un testament, d’une donation entre époux, d’un héritier mineur, d’un majeur protégé, d’un usufruit, d’un héritier introuvable ou d’un désaccord familial.
Une assurance-vie ne fait pas systématiquement entrer les fonds dans la succession : tout dépend notamment de la clause bénéficiaire. En revanche, une clause imprécise, un bénéficiaire décédé ou un conflit sur le contrat peut compliquer le règlement. De même, des dettes importantes, des donations anciennes ou un doute sur l’existence d’autres comptes rendent l’accompagnement notarial plus sécurisant.
Ce qui arrive aux comptes dès que la banque apprend le décès
Prévenir rapidement la banque avec l’acte de décès évite que des opérations continuent au nom du défunt. Dès qu’elle est informée, la banque applique un traitement différent selon le type de compte. Le blocage ne signifie pas que l’argent est perdu : il protège les avoirs jusqu’à la vérification de la dévolution successorale.
| Type de compte | Effet habituel du décès | Point de vigilance |
|---|---|---|
| Compte individuel | Il est bloqué et les opérations courantes cessent. | Son solde entre dans la succession. |
| Compte joint | Il reste habituellement utilisable par le cotitulaire survivant. | La part appartenant au défunt doit être intégrée à la succession. |
| Compte indivis | Il est en principe gelé. | La gestion suppose l’accord des personnes concernées. |
Sur un compte joint, le cotitulaire survivant ne devient pas automatiquement propriétaire de tout le solde. À défaut d’élément contraire, une répartition par moitié peut être retenue pour déterminer la part du défunt. Les héritiers peuvent toutefois apporter des éléments montrant une autre origine des fonds.
La banque sert aussi de relais administratif entre les comptes arrêtés, les héritiers et les dépenses urgentes. Avant de demander le versement du solde, demandez un relevé arrêté à la date du décès, la liste des produits associés et le détail des opérations en cours. Ce point de départ évite de confondre un virement antérieur, un prélèvement rejeté ou une somme disponible après le décès. Il facilite aussi la répartition entre héritiers et la préparation de la déclaration fiscale.
Les documents à remettre pour demander le déblocage des fonds
La banque ne verse pas les fonds sur une simple déclaration orale. Elle doit vérifier qui peut recevoir l’argent et dans quelles proportions. La liste exacte varie selon l’établissement et la composition de la succession, mais un dossier cohérent comporte généralement les pièces suivantes :
- l’acte de décès ;
- une pièce d’identité de chaque héritier ;
- le livret de famille, les actes d’état civil ou tout document établissant le lien avec le défunt ;
- un justificatif de qualité d’héritier : attestation signée par les héritiers, certificat d’hérédité lorsqu’il est accepté, ou acte de notoriété ;
- les coordonnées bancaires, ou RIB, des bénéficiaires ;
- le cas échéant, une autorisation collective désignant l’héritier chargé de recevoir les fonds pour le compte de tous.
Attestation d’héritier ou acte de notoriété : ne pas les confondre
L’attestation d’héritier est un document par lequel les héritiers déclarent notamment leur qualité, l’absence de testament ou de contrat de mariage susceptible de modifier les droits, ainsi que leur accord sur la demande faite à la banque. Elle engage les signataires. L’acte de notoriété, lui, est établi par un notaire et identifie officiellement les héritiers ainsi que leurs droits successoraux. Si la banque estime l’attestation insuffisante, elle peut demander un acte notarié, même si les avoirs semblent modestes.
La marche à suivre, puis les délais à anticiper
Dans un dossier simple, l’ordre des démarches compte davantage que la rapidité avec laquelle les héritiers souhaitent recevoir l’argent. Une demande incomplète peut interrompre le traitement et obliger à transmettre de nouvelles pièces.
- Informer chaque banque du décès et transmettre l’acte de décès.
- Demander l’inventaire des comptes, livrets, placements, crédits et éventuels coffres-forts.
- Vérifier l’existence d’autres actifs, de dettes, d’un testament ou d’un bien immobilier.
- Choisir entre l’attestation collective et l’intervention d’un notaire.
- Remettre le dossier complet et indiquer la répartition ou le compte destinataire.
- Conserver les relevés et justificatifs pour la déclaration de succession.
Une fois le dossier complet, le déblocage peut intervenir en 2 à 6 semaines dans une succession simple. Certains établissements annoncent plutôt un délai d’environ un mois. Ces indications restent variables. Plusieurs banques, des placements non liquides, des héritiers à l’étranger ou une incohérence dans l’état civil peuvent allonger le traitement.
Les frais d’obsèques peuvent, sous conditions, être prélevés sur les comptes du défunt dans la limite applicable. Remettez la facture à la banque et demandez-lui précisément quelles dépenses elle accepte de régler. Ce mécanisme ne donne pas accès au reste des fonds et ne remplace pas le règlement de la succession.
Éviter les erreurs : fiscalité, dettes et refus de la banque
Régler les comptes sans notaire ne supprime pas les obligations fiscales. La déclaration de succession doit en principe être déposée dans les 6 mois suivant un décès survenu en France, ou dans les 12 mois lorsque le décès a eu lieu à l’étranger. Selon la situation familiale et la valeur transmise, des droits de succession peuvent être dus. Les sommes bancaires, les intérêts acquis et les placements doivent être déclarés avec exactitude.
Avant d’accepter et de partager les fonds, les héritiers ont intérêt à rechercher le passif successoral : crédit, impôts restant dus, loyers, frais de résidence ou caution. Une succession apparemment limitée à un compte bancaire peut comporter des dettes. En cas de doute sérieux, un notaire ou un avocat en droit des successions peut expliquer les options d’acceptation, de renonciation ou d’acceptation à concurrence de l’actif net.
Si la banque refuse le déblocage, demandez une réponse écrite précisant la pièce manquante ou le motif juridique. Vérifiez ensuite les documents d’état civil, l’accord de tous les héritiers et la cohérence des RIB. En l’absence de solution, saisissez le service réclamation de la banque, puis son médiateur. Lorsque le blocage provient d’un conflit, d’un testament ou de droits difficiles à établir, l’acte de notoriété est souvent la voie la plus rapide pour sécuriser la suite.

- Aide au retour à domicile après hospitalisation : la CPAM ne couvre pas tout ni tout le monde - 20 septembre 2026
- Animation en EHPAD : pourquoi c’est le pilier de la qualité de vie des résidents - 19 septembre 2026
- Délai de succession dépassé : déposez la déclaration avant le partage - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Notaire en droit de la famille à Nantes : sécurisez vos projets et votre patrimoine
 Revenir sur une succession clôturée : délais, preuves et motifs recevables
 Litige avec un notaire : les 4 étapes pour formuler une réclamation ou une plainte
 Jusqu’où un héritier peut-il bloquer une succession ? 10 ans, sommation d’opter et partage judiciaire