Barème des droits de succession : calcul, abattements et taux selon le lien de parenté
La question des droits de succession génère souvent une réelle appréhension lors de la perte d’un proche. Pour anticiper vos obligations fiscales, il est nécessaire de comprendre la logique de calcul de l’administration. Le montant dû ne dépend pas seulement de la valeur des biens transmis, mais surtout du lien de parenté entre le défunt et l’héritier, ainsi que des abattements applicables.
Comprendre le mécanisme de calcul : de l’actif net à la part taxable
Pour déterminer le montant des droits, l’administration fiscale suit une procédure précise. La base de calcul ne repose pas sur la valeur totale des biens, mais sur l’actif net taxable.
Calculateur de droits de succession
Estimation basée sur le barème progressif français (ligne directe).
Évaluation de l'actif et du passif
Le calcul commence par l'actif brut successoral, qui regroupe l'ensemble des biens immobiliers, mobiliers, comptes bancaires et placements possédés par le défunt au jour du décès. De cette valeur, vous soustrayez le passif successoral, soit les dettes contractées par le défunt et non remboursées, comme les emprunts en cours, les factures dues ou les frais funéraires dans la limite de 1 500 €.
Détermination de la part nette revenant à chaque héritier
Une fois l'actif net successoral établi, il est réparti entre les héritiers selon les règles du Code civil. Chaque bénéficiaire reçoit une part nette. C'est sur cette somme que l'on applique l'abattement personnel lié au lien de parenté pour obtenir la part taxable. Si la part nette est inférieure à l'abattement, aucun droit de succession n'est dû.
Les abattements selon le lien de parenté
L'abattement est une somme sur laquelle aucun impôt n'est prélevé. Son montant varie selon la proximité familiale :
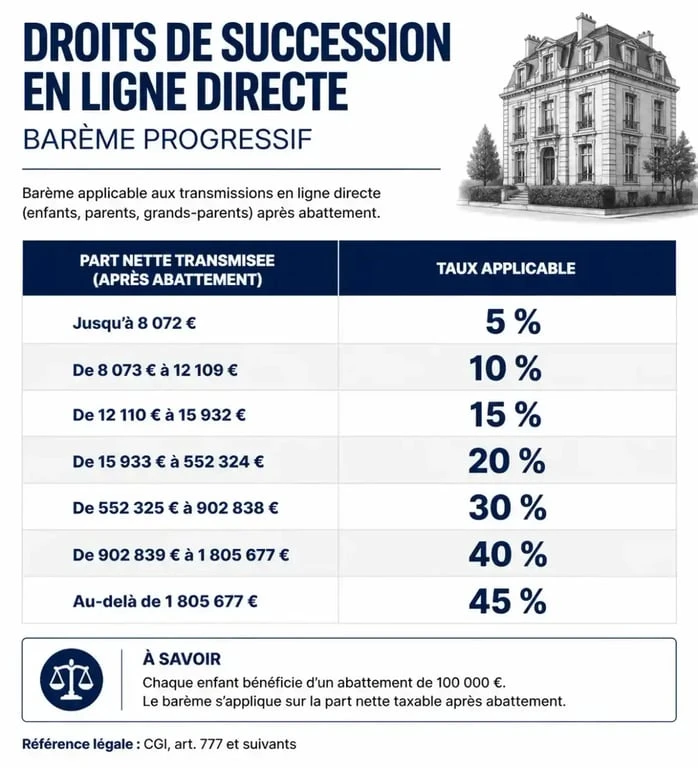
En ligne directe (enfant, père, mère), l'abattement est de 100 000 € par parent et par enfant. Pour un petit-enfant, il s'élève à 1 594 €. Les frères et sœurs bénéficient d'un abattement de 15 932 €, tandis que les neveux et nièces disposent de 7 967 €. Le conjoint survivant et le partenaire de PACS sont, quant à eux, totalement exonérés de droits de succession.
Ces abattements se renouvellent tous les 15 ans. Si une donation a été effectuée au cours des 15 années précédant le décès, elle est intégrée au calcul, ce qui réduit l'abattement disponible pour la succession actuelle.
Barème progressif et taux fixes : les règles de taxation
Après déduction de l'abattement, le solde est soumis à un barème. Pour les héritiers en ligne directe, ce barème est progressif, avec des taux allant de 5 % à 45 %.
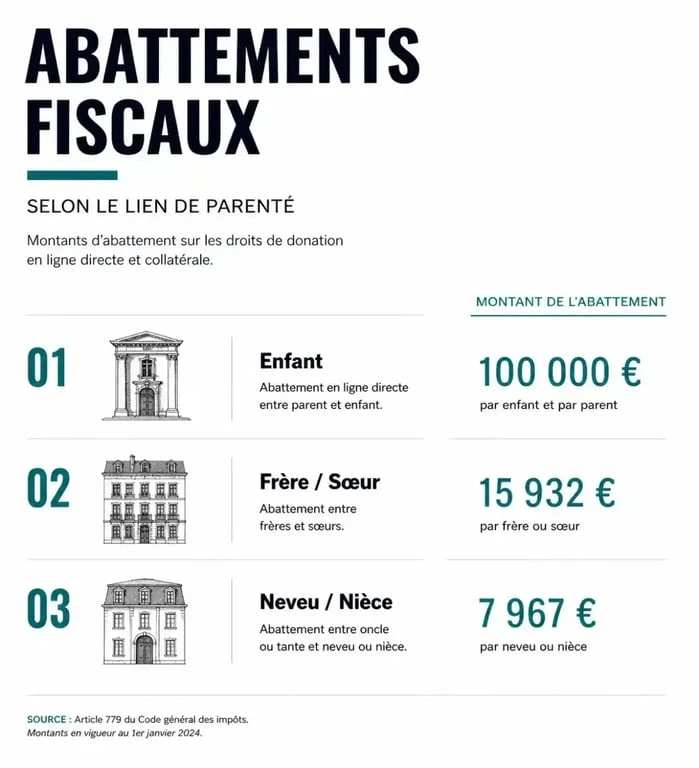
Le barème en ligne directe
| Part taxable | Taux applicable |
|---|---|
| Jusqu'à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Taux applicables aux autres héritiers
Pour les autres liens de parenté, les taux sont forfaitaires et plus élevés. Entre frères et sœurs, le taux est de 35 % jusqu'à 24 430 € de part taxable, puis 45 % au-delà. Pour les parents jusqu'au 4e degré, le taux est de 55 %. Pour les autres héritiers, au-delà du 4e degré ou sans lien de parenté, le taux atteint 60 %.
Anticipation et gestion des flux successoraux
La transmission d'un patrimoine est un processus qui nécessite une vision globale. Chaque décision passée, comme les donations ou les changements de régime matrimonial, influence la trajectoire fiscale actuelle. Une gestion coordonnée des actifs sur le long terme permet d'éviter l'effet d'accumulation où les rappels fiscaux des quinze dernières années viennent réduire les abattements disponibles. L'optimisation repose sur une planification rigoureuse pour ne pas subir une fiscalité alourdie par un manque d'anticipation.
Cas particuliers et exonérations spécifiques
Certaines situations permettent de bénéficier d'une fiscalité allégée ou d'une exonération totale. Les personnes en situation de handicap bénéficient d'un abattement supplémentaire de 159 325 €.
Biens exonérés et legs particuliers
Les dons et legs consentis à des associations reconnues d'utilité publique, à des fondations ou à l'État sont totalement exonérés. Certains biens, comme les monuments historiques classés, peuvent également bénéficier d'une exonération partielle sous réserve de conditions strictes d'entretien et d'accès au public.
La question du domicile fiscal
La territorialité est déterminante. Si le défunt avait son domicile fiscal en France, l'ensemble de ses biens, situés en France ou à l'étranger, est soumis aux droits de succession français. Si le domicile fiscal est à l'étranger, les règles varient en fonction des conventions internationales signées par la France pour éviter les doubles impositions.
Exemple concret de calcul en ligne directe
Prenons le cas d'un parent transmettant une part nette de 200 000 € à son enfant. Après application de l'abattement de 100 000 €, la part taxable est de 100 000 €. Le calcul suit le barème progressif :
- Tranche 1 (0 à 8 072 €) : 8 072 x 5 % = 403,60 €
- Tranche 2 (8 072 à 12 109 €) : 4 037 x 10 % = 403,70 €
- Tranche 3 (12 109 à 15 932 €) : 3 823 x 15 % = 573,45 €
- Tranche 4 (15 932 à 100 000 €) : 84 068 x 20 % = 16 813,60 €
Le total des droits de succession s'élève à 18 194,35 €. Ce calcul démontre l'impact de la progressivité du barème sur les tranches supérieures de la part taxable.

- Barème des droits de succession : calcul, abattements et taux selon le lien de parenté - 21 septembre 2026
- Aide au retour à domicile après hospitalisation : la CPAM ne couvre pas tout ni tout le monde - 20 septembre 2026
- Animation en EHPAD : pourquoi c’est le pilier de la qualité de vie des résidents - 19 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Conseil notarial gratuit : où trouver une consultation, comment se préparer et quelles sont les limites ?
 Conseil notaire succession gratuit : que couvre-t-il, où le trouver et quand passer à l’acte ?
 Nouvelle loi sur l’indivision successorale : vendre à 2/3, saisir le juge et débloquer l’héritage
 Héritiers, notaire, seuils : qui fait la déclaration de succession aux impôts ?