Le montant des frais de succession dépend de la part taxable, pas de tout le patrimoine
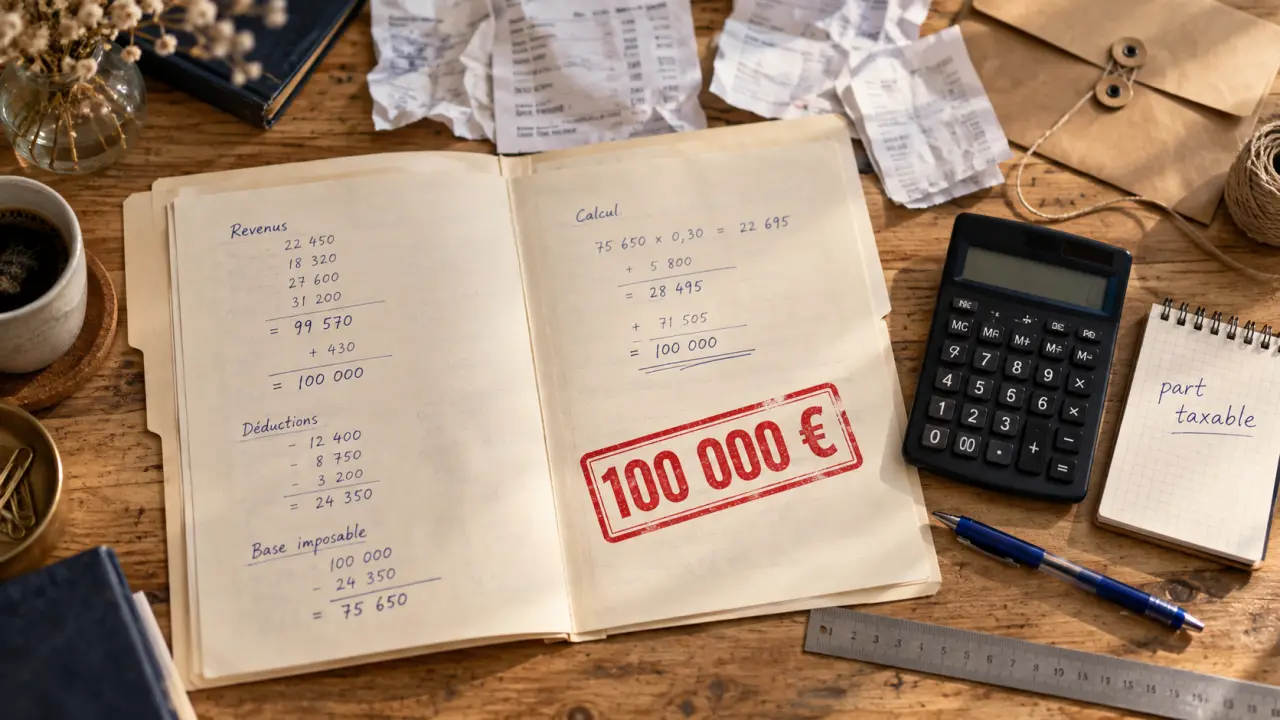
Le montant des frais de succession ne correspond pas à un pourcentage appliqué à l’ensemble du patrimoine du défunt. Il dépend de la valeur nette des biens transmis, de la part reçue par chaque héritier, du lien de parenté et des abattements disponibles. Dans de nombreuses successions entre parents et enfants, l’abattement de 100 000 € par enfant réduit fortement, voire annule, les droits à payer.
Partir de la bonne base : ce qui entre dans le calcul
Dans le langage courant, les « frais de succession » regroupent plusieurs dépenses. Les droits de succession sont l’impôt versé à l’administration fiscale. S’y ajoutent, le cas échéant, les émoluments et débours du notaire, les frais d’actes ou encore les frais de publication immobilière. Pour estimer la fiscalité, il faut donc distinguer les droits de mutation à titre gratuit des autres frais liés au règlement de la succession.
Calculer les droits de succession
Estimez les droits selon la part nette reçue, le lien de parenté et les abattements applicables. Ce simulateur est pédagogique.
Résultat estimé
Barèmes utilisés : abattements et taux indiqués dans les données de référence du simulateur. Les tranches de la ligne directe sont appliquées progressivement.
De l’actif brut à l’actif net taxable
Le calcul commence par l’inventaire de l’actif brut successoral. Celui-ci comprend notamment les comptes bancaires, les placements, les biens immobiliers, les véhicules, les meubles et les autres droits transmissibles. Certaines sommes, notamment celles issues d’une assurance-vie, peuvent relever de règles distinctes selon la date des versements et l’âge de l’assuré.
Les dettes existant au jour du décès et pouvant être justifiées sont ensuite déduites. Il peut s’agir d’un emprunt restant dû, de factures, d’impôts ou de frais funéraires déductibles dans les limites prévues. Le résultat correspond à l’actif net. Celui-ci est réparti entre les héritiers selon leurs droits dans la succession, puis chaque part est taxée individuellement.
Abattement d’abord, barème ensuite
Chaque héritier déduit de sa part un abattement lié à son lien avec le défunt. Seul le solde, appelé part taxable, est soumis au barème. Celui-ci est progressif : les premières tranches sont taxées à un taux inférieur aux suivantes. Il ne faut donc pas appliquer le taux le plus élevé à la totalité de la somme reçue.
La répartition entre les héritiers est le point central de l’estimation. Un actif net de 400 000 € laissé à deux enfants produit deux parts de 200 000 €, chacune diminuée de son propre abattement de 100 000 €. Cette division modifie la tranche atteinte et évite une erreur fréquente : calculer l’impôt sur la masse globale avant de tenir compte des droits de chaque bénéficiaire.
Abattements et taux : l’impact du lien de parenté
Le lien familial influence directement le montant des droits. Plus il est proche, plus l’abattement est élevé et les taux sont modérés. Le tableau suivant donne les principaux repères pour anticiper les droits de succession après application de l’abattement.
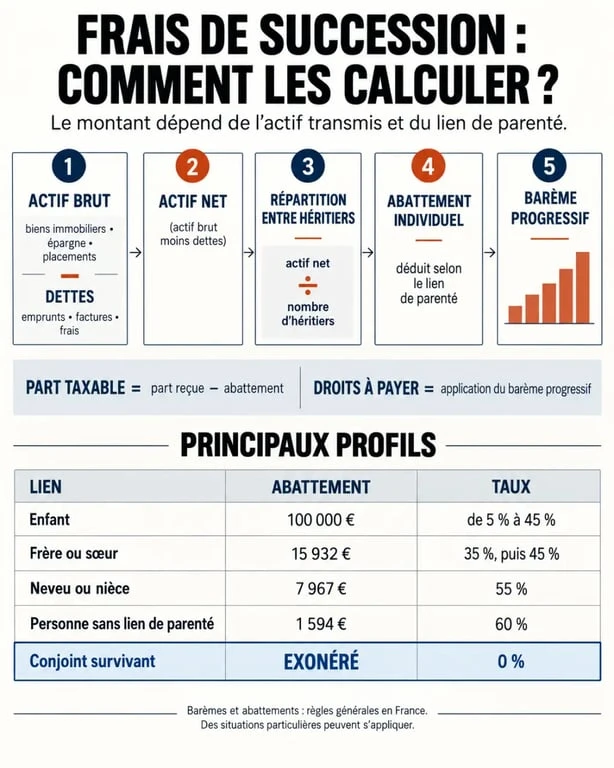
| Héritier ou bénéficiaire | Abattement principal | Fiscalité applicable après abattement |
|---|---|---|
| Enfant ou parent en ligne directe | 100 000 € | Barème progressif de 5 % à 45 % |
| Frère ou sœur | 15 932 € | 35 % jusqu’à 24 430 €, puis 45 % |
| Neveu ou nièce | 7 967 € | 55 % |
| Autre parent jusqu’au 4e degré | 7 967 € | 55 % |
| Personne sans lien de parenté | 1 594 € | 60 % |
Le barème en ligne directe, tranche par tranche
Pour un enfant, un petit-enfant venant par représentation ou un ascendant relevant du régime de la ligne directe, la part taxable est imposée selon les tranches suivantes : 5 % jusqu’à 8 072 €, 10 % de 8 072 € à 12 109 €, 15 % de 12 109 € à 15 932 €, puis 20 % de 15 932 € à 552 324 €. Le taux passe ensuite à 30 % jusqu’à 902 838 €, à 40 % jusqu’à 1 805 677 €, puis à 45 % au-delà.
Les donations antérieures doivent aussi être prises en compte. L’abattement de 100 000 € entre un parent et un enfant se renouvelle tous les 15 ans. Une donation déclarée au cours de cette période peut donc avoir consommé tout ou partie de l’abattement disponible au décès. Avant de chiffrer la succession, il est utile de réunir les actes de donation et les déclarations enregistrées.
Les situations qui réduisent, ou annulent, les droits à payer
Conjoint, Pacs et handicap : des règles protectrices
Le conjoint survivant est totalement exonéré de droits de succession. Le partenaire de Pacs bénéficie également d’une exonération totale lorsqu’il reçoit des biens par testament. Le Pacs ne donne toutefois pas, à lui seul, la qualité d’héritier. Sans testament, le partenaire pacsé n’hérite donc pas automatiquement.
Un héritier en situation de handicap peut bénéficier d’un abattement spécifique de 159 325 €. Lorsque les conditions sont réunies, cet abattement s’ajoute à celui qui dépend du lien de parenté. Le dispositif tient compte de l’impossibilité, pour la personne concernée, de subvenir normalement à ses besoins par son travail.
Exonérations liées à la personne ou aux biens transmis
Un frère ou une sœur peut être exonéré s’il remplit simultanément les conditions prévues. Il doit notamment être célibataire, veuf, divorcé ou séparé de corps, avoir plus de 50 ans ou être atteint d’une infirmité l’empêchant de travailler, et avoir vécu avec le défunt pendant les cinq années précédant le décès. Certaines transmissions à des associations, fondations ou organismes éligibles peuvent également être exonérées.
La nature du bien peut aussi ouvrir droit à une exonération partielle, sous conditions strictes. C’est notamment le cas de certains bois et forêts, de biens ruraux loués à long terme ou de titres d’entreprises soumis à des régimes particuliers. Ces dispositifs impliquent souvent des engagements de conservation ou d’exploitation. Ils ne s’appliquent pas automatiquement : les conditions et les justificatifs doivent être vérifiés avec le notaire.
Deux exemples pour estimer le montant des droits
Un enfant reçoit 200 000 € nets
Supposons qu’un enfant reçoive une part nette de 200 000 € et qu’aucune donation antérieure n’ait utilisé son abattement. Après déduction de 100 000 €, sa part taxable s’élève à 100 000 €. Les tranches successives du barème en ligne directe s’appliquent : les premiers 8 072 € sont taxés à 5 %, puis les tranches suivantes à 10 %, 15 % et 20 %. Le montant total des droits atteint environ 18 194,35 €, hors frais de notaire.
Un neveu reçoit 50 000 €
Un neveu bénéficie d’un abattement de 7 967 €. Sa part taxable s’élève donc à 42 033 €. Au taux de 55 %, les droits atteignent 23 118,15 €. Pour une somme reçue moins élevée, la charge fiscale est ainsi supérieure à celle de l’enfant dans l’exemple précédent. Le lien de parenté modifie donc fortement le montant à payer.
Déclarer et payer sans laisser passer les délais
La déclaration de succession doit, en principe, être déposée dans les 6 mois suivant le décès lorsque celui-ci est survenu en France, et dans l’année lorsqu’il est intervenu à l’étranger. Les droits sont généralement payés au moment du dépôt de la déclaration. Le notaire établit habituellement les actes nécessaires lorsque la succession comprend un bien immobilier, un testament, une donation entre époux ou une situation familiale complexe.
Pour préparer une estimation utile, rassemblez les relevés bancaires, les titres de propriété, les tableaux d’amortissement des emprunts, les factures et les justificatifs de donations. Une évaluation prudente des biens, une dette correctement déduite et une répartition exacte entre héritiers comptent autant que le barème. En présence d’un bien immobilier, d’une assurance-vie ou d’un héritier éloigné, un chiffrage notarial permet de distinguer les droits fiscaux des autres frais de règlement.

- Succession et porte-fort : quand le plafond de 5 300 € impose le recours au notaire - 15 septembre 2026
- Droit de succession entre frère et sœur : 15 932 € d’abattement, puis un barème à 35 % et 45 % - 14 septembre 2026
- Senior Compagnie aide à domicile : 5 points à clarifier avant de signer - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Tarif ADMR 2024 : ce qui fait varier la facture entre APA, PCH, ARDH et mode d’intervention
 Maintien à domicile difficile en CIM-10 : Z74.2 et la différence avec Z74.1
 Aide administrative à domicile : comprendre les tarifs de 25 à 50 euros de l’heure
 Tarifs aide à domicile en 2026 : 4 leviers pour maîtriser votre reste à charge