Mutuelle MAAF senior : 5 niveaux, bonus fidélité et postes à vérifier avant de souscrire
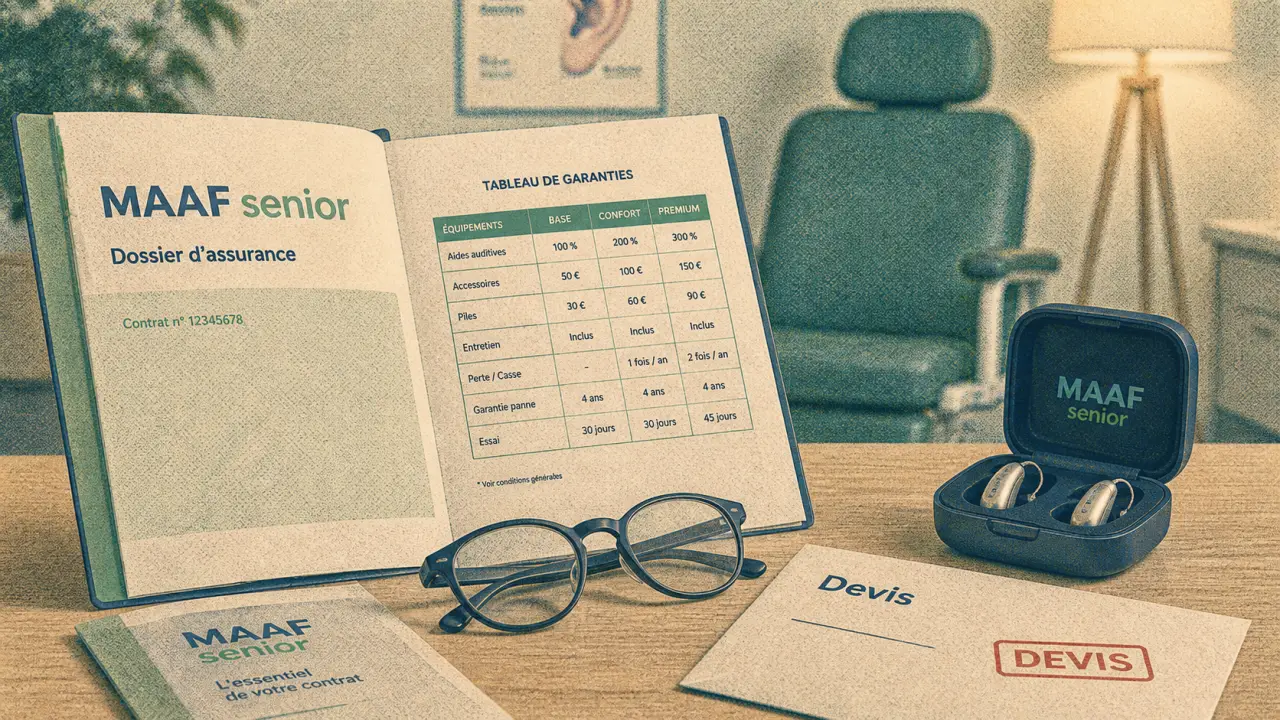
La mutuelle MAAF senior s’adresse aux assurés qui veulent renforcer leur couverture santé sur les postes qui pèsent le plus avec l’âge : dépassements d’honoraires, hospitalisation, optique, dentaire, audition et soins de confort. Avant de demander un devis, il faut surtout vérifier si le niveau choisi correspond aux dépenses réelles et au reste à charge que vous acceptez.
Une mutuelle santé pensée pour les besoins qui évoluent avec l’âge
Avec l’âge, les dépenses de santé deviennent souvent moins prévisibles. Une consultation spécialisée, une hospitalisation courte, un renouvellement de lunettes ou l’achat d’aides auditives peuvent vite faire grimper le budget annuel. L’intérêt d’une mutuelle senior est donc de compléter l’Assurance maladie sur les postes où la base de remboursement ne suffit pas toujours.
Chez MAAF, l’offre santé senior suit une logique de niveaux de garanties. Elle ne se limite pas à une protection minimale : elle permet d’ajuster la couverture selon les besoins, notamment en soins courants, hospitalisation et équipements coûteux. Deux seniors du même âge peuvent avoir des profils très différents. L’un consulte rarement, mais veut être bien couvert en cas d’hospitalisation. L’autre a surtout besoin d’un renfort en dentaire ou en audition.
Le bon réflexe : partir de ses dépenses, pas du prix seul
Comparer uniquement la cotisation mensuelle peut conduire à choisir une formule trop faible. Pour évaluer une mutuelle santé senior, il faut regarder les remboursements sur les dépenses que vous utilisez vraiment : spécialistes, radiologie, pharmacie, appareillage, prothèses dentaires, lunettes, audioprothèses ou chambre particulière. Une cotisation plus basse peut sembler attractive, mais devenir moins intéressante si elle laisse un reste à charge élevé sur un soin régulier.
Les garanties à examiner en priorité chez MAAF
La mutuelle MAAF senior couvre les grands postes classiques d’une complémentaire santé, avec des niveaux qui varient selon la formule souscrite. Les points les plus sensibles sont les dépassements d’honoraires, l’hospitalisation, l’optique, le dentaire et l’auditif. Ce sont aussi ceux qu’il faut lire avec le plus d’attention dans le tableau de garanties.
Dépassements d’honoraires et consultations spécialisées
Les dépassements d’honoraires peuvent concerner des consultations de généralistes ou de spécialistes, mais aussi certains actes techniques et examens, comme la radiologie. Les garanties peuvent s’exprimer en pourcentage de la base de remboursement, par exemple 100 % BR, 120 % BR, 170 % BR, 200 % BR, 240 % BR, 260 % BR, 280 % BR ou 300 % BR selon les niveaux et les postes. Plus le taux est élevé, plus la mutuelle peut absorber une partie importante du dépassement, dans les limites prévues au contrat.
Il faut aussi tenir compte du statut du praticien, notamment lorsqu’il adhère ou non à un dispositif comme l’OPTAM ou l’OPTAM-ACO. Ce détail influence souvent le niveau de remboursement des dépassements. Pour un senior qui consulte régulièrement des spécialistes en secteur à honoraires libres, c’est un critère décisif.
Hospitalisation, forfait journalier et chambre particulière
L’hospitalisation est l’un des postes les plus importants à sécuriser. La prise en charge des soins et honoraires hospitaliers, ainsi que du forfait journalier hospitalier, limite les dépenses imprévues lors d’un séjour. Le forfait journalier hospitalier est intégralement pris en charge, ce qui constitue un socle rassurant.
La chambre particulière dépend du module hospitalisation et du niveau retenu. Les montants peuvent être exprimés par nuit, par exemple 40 € / nuit, 50 € / nuit, 60 € / nuit ou 75 € / nuit selon les garanties. Ce point est souvent sous-estimé : quelques nuits suffisent à créer un reste à charge notable si la couverture est trop basse.
Optique, dentaire et audition : les postes qui changent tout
Les lunettes, prothèses dentaires et aides auditives font partie des dépenses qui justifient souvent une couverture senior renforcée. La MAAF met en avant des garanties sur ces postes, ainsi que des tarifs préférentiels via le réseau Santéclair. Selon les cas, les économies peuvent venir de prix négociés, de l’analyse de devis et de l’orientation vers des partenaires.
Pour ces soins, le montant remboursé ne doit pas être lu isolément. Il faut vérifier le plafond annuel, la fréquence de renouvellement, les conditions d’application et l’existence éventuelle d’un panier encadré. En dentaire, une couronne, un implant ou une prothèse ne génèrent pas le même reste à charge. En audition, le choix de l’équipement et du professionnel peut aussi peser fortement sur le coût final.
| Poste de santé | Points à vérifier | Pourquoi c’est important pour un senior |
|---|---|---|
| Consultations | Taux en BR, dépassements, OPTAM | Les spécialistes peuvent appliquer des honoraires supérieurs à la base de remboursement |
| Hospitalisation | Forfait journalier, honoraires, chambre particulière | Un séjour court peut générer plusieurs frais annexes |
| Optique | Plafonds, réseau partenaire, devis | Les verres techniques et montures peuvent coûter cher |
| Dentaire | Prothèses, plafonds, reste à charge | Les soins prothétiques sont souvent mal couverts par le régime obligatoire |
| Auditif | Audioprothèses, tarifs préférentiels, renouvellement | L’appareillage représente une dépense importante |
Bonus fidélité, forfaits et services : ce qui peut améliorer la couverture
Au-delà des garanties de départ, certains mécanismes peuvent renforcer l’intérêt de l’offre dans la durée. C’est le cas du bonus fidélité, mais aussi des forfaits spécifiques et des services d’accompagnement accessibles aux assurés.
Le bonus fidélité après 2 ans puis 4 ans
Le bonus fidélité sur le contrat santé intervient après 2 ans, puis peut évoluer après 4 ans selon les garanties concernées. Il peut majorer certains remboursements, par exemple sur les soins et honoraires, avec une majoration pouvant atteindre 20 % de la BR sur des postes définis. Pour un assuré qui souhaite conserver longtemps sa mutuelle, ce mécanisme peut améliorer progressivement la protection.
Il ne faut toutefois pas le voir comme un remboursement automatique de toutes les dépenses. Le bonus s’applique selon les conditions du contrat, les niveaux choisis et les postes concernés. Avant de souscrire, il est utile de demander au conseiller quels remboursements sont réellement bonifiés et à partir de quelle ancienneté.
Forfaits santé et médecines complémentaires
Certaines garanties peuvent inclure des forfaits utiles avec l’âge : ostéodensitométrie, fauteuil roulant, cures thermales, transports ou séances auprès d’un ostéopathe, chiropracteur ou pédicure selon la formule. Les montants peuvent être forfaitaires, par exemple 25 à 50 €/séance pour certaines pratiques selon les garanties.
Ces forfaits ne sont pas toujours prioritaires pour tous les profils, mais ils deviennent intéressants lorsqu’ils correspondent à des habitudes réelles de soins. Un senior qui consulte régulièrement un pédicure ou qui suit une cure thermale ne lira pas la mutuelle de la même manière qu’un assuré qui privilégie uniquement les consultations médicales classiques.
Une bonne mutuelle senior fonctionne un peu comme un tuteur dans un jardin : elle ne remplace pas la plante, mais elle l’aide à tenir droit quand le terrain devient moins stable. Transposé à la santé, cela signifie qu’il faut repérer les zones de fragilité avant qu’elles ne deviennent des dépenses lourdes : une vue qui évolue, une audition qui baisse, une mobilité plus incertaine, un risque d’hospitalisation. Cette lecture permet de choisir une garantie adaptée, sans s’arrêter au seul montant affiché.
Santéclair, espace client et accompagnement : la valeur pratique de l’offre
La mutuelle MAAF senior ne repose pas uniquement sur des remboursements. Elle donne aussi accès à des services qui peuvent aider à mieux choisir ses soins et à réduire le reste à charge. Le réseau Santéclair est l’un des éléments à regarder de près, notamment pour l’optique, le dentaire et l’audition.
Analyse de devis et géolocalisation de partenaires
Avec Santéclair ou MySantéclair, l’assuré peut bénéficier d’une analyse de devis et de la géolocalisation de professionnels partenaires. C’est particulièrement utile avant un équipement optique, une prothèse dentaire ou des aides auditives. Plutôt que de découvrir le reste à charge après coup, le devis permet d’anticiper et de comparer.
Des tarifs préférentiels peuvent être proposés chez les partenaires, avec des remises pouvant aller jusqu’à 40 % sur certains postes, ou encore 20 % et 10 % selon les équipements et conditions. L’intérêt dépendra toujours du soin, du professionnel choisi et du niveau de garantie, mais ce service apporte une dimension concrète : il aide à agir avant la dépense.
Accès via l’espace client et l’application mobile
Les services peuvent être consultés depuis l’espace client sur maaf.fr ou via l’application mobile MAAF et Moi. Pour un senior à l’aise avec le numérique, c’est un gain de temps : garanties, documents, devis et démarches sont plus facilement centralisés. Pour ceux qui préfèrent l’échange humain, le conseiller MAAF reste un interlocuteur utile pour clarifier les plafonds, les exclusions et les options.
Pour quel profil de senior la mutuelle MAAF est-elle pertinente ?
La mutuelle MAAF senior peut convenir à un assuré qui recherche une couverture modulable, lisible et renforcée sur les grands postes de santé. Elle est particulièrement pertinente si vous voulez sécuriser les consultations avec dépassements, l’hospitalisation, les soins dentaires, l’optique ou les audioprothèses, tout en profitant de services partenaires pour comparer les devis.
Elle mérite une attention particulière à partir de 55 ans et plus, lorsque les besoins peuvent commencer à évoluer de manière plus régulière. Le choix du niveau doit toutefois rester personnalisé : une formule trop faible risque de ne pas couvrir les dépenses réellement coûteuses, tandis qu’une formule trop élevée peut être inutile si vous utilisez peu les garanties renforcées.
Avant de demander un devis, préparez trois informations simples : vos dépenses de santé des 12 derniers mois, les soins prévisibles à venir et votre souhait en matière de confort hospitalier. Ensuite, comparez les 5 niveaux proposés, les plafonds, les délais éventuels, les conditions du bonus fidélité et l’accès au réseau Santéclair. C’est cette lecture croisée, plus que le prix seul, qui permet de savoir si la mutuelle MAAF senior correspond vraiment à votre situation.

- Les erreurs à éviter avant de choisir sa mutuelle senior - 16 septembre 2026
- Résiliation mutuelle santé : après un an, partez sans frais et sans rupture de couverture - 16 septembre 2026
- Peut-on déduire la mutuelle santé des impôts ? Salarié, indépendant, ayants droit - 1 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Démembrement d’assurance vie : protéger le conjoint sans fragiliser la transmission aux enfants
 Prélèvements sociaux sur l’assurance vie : 17,2 % de taux, calcul et exonérations
 Assurance vie enfant : 8 ans d’avance, donation encadrée et pièges à éviter
 Transfert d’assurance vie : conserver l’antériorité fiscale chez le même assureur