Peut-on déduire la mutuelle santé des impôts ? Salarié, indépendant, ayants droit
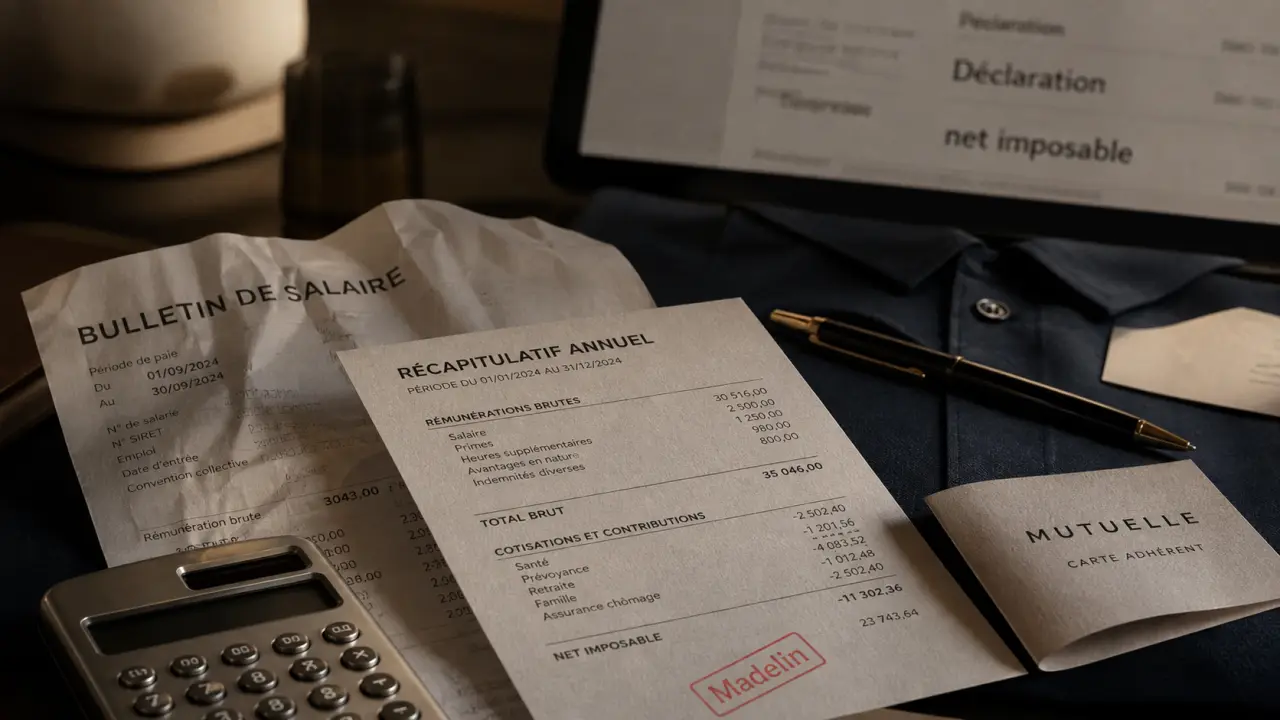
Une mutuelle santé personnelle n’est généralement pas déductible des impôts. En revanche, une mutuelle d’entreprise obligatoire ou un contrat éligible à la loi Madelin peut ouvrir droit à un traitement fiscal particulier selon votre statut. La question dépend donc du contrat souscrit, de la façon dont il est financé et de la personne qui le paie.
La règle de base : dépense personnelle ou charge professionnelle ?
Pour l’administration fiscale, toutes les cotisations de complémentaire santé ne se traitent pas de la même façon. Une cotisation payée pour une mutuelle individuelle est considérée comme une dépense de vie courante. Elle protège votre santé, mais elle n’est pas directement liée à un revenu professionnel imposable. Elle ne se déduit donc pas du revenu global.
À l’inverse, certaines cotisations s’inscrivent dans un cadre professionnel obligatoire ou dans un régime fiscal précis. C’est le cas de la mutuelle collective d’entreprise, généralisée dans le secteur privé depuis le 1er janvier 2016, ou des contrats Madelin souscrits par certains travailleurs non-salariés. Dans ces situations, le traitement fiscal suit des règles particulières et passe souvent par la paie ou par la déclaration de revenus.
Ce qui est généralement non déductible
La mutuelle individuelle souscrite par un salarié en complément de sa couverture obligatoire, par un retraité, un étudiant, un demandeur d’emploi ou une personne sans activité professionnelle n’ouvre pas, en principe, de déduction fiscale. Même si son coût pèse sur le budget du foyer, elle reste assimilée à une dépense personnelle.
Il en va de même pour une surcomplémentaire facultative souscrite en dehors du cadre obligatoire de l’entreprise. Elle peut être utile pour améliorer les remboursements en optique, dentaire ou hospitalisation, mais son intérêt financier ne doit pas être confondu avec un avantage fiscal.
Ce qui peut être déductible ou déjà pris en compte
Les cotisations liées à une mutuelle collective obligatoire suivent un traitement distinct. La part salariale peut être prise en compte directement via le bulletin de salaire, tandis que la part financée par l’employeur, au minimum 50 % dans le privé, peut entrer dans le revenu imposable du salarié dans les cas évoqués. Pour les indépendants, la loi Madelin permet, sous conditions, de déduire les cotisations d’un contrat éligible dans la limite d’un plafond.
Salarié, indépendant, retraité : ce que vous pouvez réellement déduire
Le bon réflexe consiste à raisonner par profil. Deux personnes qui paient le même montant de mutuelle peuvent avoir un traitement fiscal différent selon que le contrat est individuel, collectif obligatoire ou professionnel. La nature du contrat compte autant que son prix.
| Profil | Type de mutuelle | Traitement fiscal habituel |
|---|---|---|
| Salarié du privé | Mutuelle d’entreprise obligatoire | Traitement intégré à la paie, avec part employeur pouvant augmenter le revenu imposable |
| Salarié avec surcomplémentaire personnelle | Contrat facultatif individuel | Non déductible en principe |
| Travailleur non-salarié | Contrat éligible loi Madelin | Déductible sous conditions et dans la limite d’un plafond |
| Retraité | Mutuelle individuelle | Non déductible en principe |
| Ayant droit | Rattaché à un contrat collectif ou Madelin | Possible seulement si le cadre du contrat le permet |
| Revenus modestes | Complémentaire Santé Solidaire | Aide à la couverture santé, pas une déduction fiscale classique |
Le cas du salarié : attention à la part employeur
Dans une entreprise privée, l’employeur doit proposer une complémentaire santé collective et participer à son financement à hauteur d’au moins 50 %. La part du salarié est prélevée sur le salaire, ce qui facilite le traitement administratif : le montant imposable est en général calculé automatiquement via la paie et transmis par la Déclaration Sociale Nominative, ou DSN.
L’erreur fréquente consiste à vouloir redéduire soi-même la cotisation sur la déclaration de revenus. Si l’information est déjà intégrée dans le net imposable, une nouvelle déduction créerait une double prise en compte. Le bon contrôle à effectuer est donc la lecture du bulletin de salaire et du récapitulatif annuel fourni par l’employeur.
Le cas de l’indépendant : l’intérêt du contrat Madelin
Les travailleurs non-salariés peuvent, sous conditions, déduire leurs cotisations de mutuelle santé lorsqu’ils souscrivent un contrat éligible à la loi Madelin. L’idée est différente de celle d’une mutuelle personnelle : la cotisation est alors considérée comme une charge liée à l’activité professionnelle, destinée à sécuriser la protection sociale de l’indépendant.
Cette déduction n’est pas illimitée. Le plafond de déduction Madelin pour la prévoyance et la santé repose notamment sur 3,75 % du revenu professionnel augmenté de 7 % du PASS, dans la limite de 3 % de 8 PASS. Des repères circulent également autour de 10 % du PASS, soit 4 710 €, et d’un plafond pouvant atteindre 11 304 € selon les situations. Ces montants doivent être vérifiés avec votre revenu professionnel, votre contrat et votre déclaration.
Retraités, demandeurs d’emploi et contrats individuels
Pour un retraité ou une personne sans activité indépendante éligible, la mutuelle santé est le plus souvent un contrat individuel. Elle n’est donc pas déductible, même si elle coûte parfois plus cher avec l’âge ou le niveau de garanties choisi. Le levier d’optimisation n’est pas fiscal, mais contractuel : ajuster les garanties, supprimer les doublons et comparer les offres peut produire une économie plus concrète qu’une déduction inexistante.
Ayants droit, surcomplémentaire et cas particuliers : les pièges à connaître
Les situations familiales compliquent souvent la lecture fiscale. Un conjoint, un enfant ou un autre ayant droit peut être couvert par le contrat principal, mais cela ne signifie pas automatiquement que toute la cotisation familiale devient déductible.
Ayants droit rattachés au contrat principal
Dans une mutuelle d’entreprise, les ayants droit peuvent être couverts de manière obligatoire ou facultative selon les accords et les garanties prévues. Lorsque leur affiliation est facultative, la part supplémentaire peut ne pas bénéficier du même traitement que la cotisation obligatoire du salarié. Il faut donc distinguer le socle collectif imposé par l’entreprise et les options ajoutées pour élargir la couverture familiale.
Pour un indépendant en loi Madelin, les cotisations concernant les ayants droit peuvent être prises en compte si le contrat et le cadre fiscal le permettent. Là encore, le caractère éligible du contrat est déterminant : une simple extension familiale ne suffit pas si elle ne respecte pas les conditions du dispositif.
Surcomplémentaire : utile, mais rarement déductible
Une surcomplémentaire santé intervient après la Sécurité sociale et la mutuelle principale. Elle peut réduire le reste à charge sur des postes coûteux, mais elle est souvent facultative. Si elle est souscrite individuellement, elle n’est généralement pas déductible des impôts. Avant de la choisir, il vaut mieux comparer son coût annuel avec les remboursements supplémentaires réellement attendus.
Pour raisonner juste, imaginez vos cotisations comme plusieurs flux distincts : salaire, employeur, contrat individuel, option familiale, activité indépendante. Ce qui compte fiscalement, ce n’est pas seulement le montant payé, mais le circuit de l’argent. Une cotisation prélevée sur la paie n’a pas le même traitement qu’un prélèvement bancaire personnel ; une cotisation Madelin suit une logique de charge professionnelle ; une option facultative reste souvent hors du champ fiscal. Ce tri évite de mélanger budget santé et déduction d’impôt.
Comment déclarer correctement sans créer d’erreur
Dans la plupart des cas, vous n’avez pas à reporter manuellement votre mutuelle santé si vous êtes salarié et couvert par une mutuelle d’entreprise obligatoire. Les informations passent par la paie et la DSN, puis se retrouvent dans les montants préremplis de votre déclaration.
Les documents à vérifier avant de valider
Avant de signer votre déclaration, contrôlez trois éléments : votre bulletin de salaire de décembre, votre récapitulatif annuel employeur et votre déclaration préremplie sur impots.gouv.fr. Le point clé est le net imposable, car il intègre déjà de nombreuses informations sociales et fiscales. Si vous constatez un écart, rapprochez-vous de votre employeur ou de votre expert-comptable avant de modifier la déclaration.
Pour les indépendants, la déclaration peut nécessiter un report dans les rubriques professionnelles adaptées, notamment via le formulaire 2042 C selon le régime fiscal. Les montants doivent correspondre aux attestations de l’organisme assureur et au caractère éligible du contrat. La case 6DD est parfois citée pour certains avantages en nature ou charges spécifiques, mais elle ne doit pas être utilisée au hasard pour déclarer une mutuelle individuelle non déductible.
Les erreurs les plus fréquentes
- Déduire une mutuelle individuelle alors qu’elle relève d’une dépense personnelle.
- Reporter une cotisation salariée déjà prise en compte dans le net imposable.
- Confondre part patronale, part salariale et avantage fiscal.
- Déclarer une surcomplémentaire facultative comme si elle était obligatoire.
- Oublier de vérifier l’éligibilité Madelin du contrat avant de déduire les cotisations.
Les bons réflexes pour réduire le coût sans compter sur une fausse déduction
Si votre mutuelle n’est pas déductible, vous pouvez tout de même agir sur votre budget santé. Le premier levier consiste à éviter les garanties surdimensionnées. Une personne qui consulte peu de spécialistes n’a pas forcément intérêt à payer un niveau élevé sur tous les postes. À l’inverse, des besoins réguliers en dentaire, optique ou hospitalisation peuvent justifier une cotisation plus élevée.
Les revenus modestes peuvent aussi regarder du côté de la Complémentaire Santé Solidaire, ou CSS, qui a remplacé notamment l’ancienne CMU-C. Ce n’est pas une déduction fiscale classique, mais une aide à l’accès aux soins qui peut réduire fortement le coût de la couverture.
Enfin, comparez régulièrement votre contrat. Une économie de 20 € à 40 € par mois représente 240 € à 480 € par an, parfois davantage qu’un avantage fiscal espéré mais inexistant. Pour un foyer, ajuster les garanties, supprimer les doublons avec la mutuelle d’entreprise du conjoint ou revoir une surcomplémentaire peut produire un gain immédiat, sans risque d’erreur déclarative.

- Les erreurs à éviter avant de choisir sa mutuelle senior - 16 septembre 2026
- Résiliation mutuelle santé : après un an, partez sans frais et sans rupture de couverture - 16 septembre 2026
- Peut-on déduire la mutuelle santé des impôts ? Salarié, indépendant, ayants droit - 1 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Démembrement d’assurance vie : protéger le conjoint sans fragiliser la transmission aux enfants
 Prélèvements sociaux sur l’assurance vie : 17,2 % de taux, calcul et exonérations
 Matmut mutuelle senior : 3 modules, 20 % d’économies et les garanties à vérifier
 Mutuelle senior GMF : 4 niveaux de protection et réseau Santéclair, que faut-il vérifier avant de souscrire ?