Simulateur de succession en famille recomposée : le beau-enfant peut être taxé à 60 %
Publié par : Élise de Montmirail — Rédactrice spécialisée en droit de la famille (divorce, succession)
Dans une famille recomposée, un simulateur de succession doit distinguer le conjoint survivant, les enfants du défunt et les beaux-enfants. Leur part successorale et les droits à payer varient selon le lien juridique avec le défunt. Pour obtenir une estimation cohérente, il faut donc renseigner la composition de la famille, le patrimoine transmis et la situation fiscale au jour du décès.
Renseigner un simulateur sans fausser l’estimation
Un calculateur fiable demande davantage que la valeur globale d’une maison ou d’un compte bancaire. La succession s’ouvre au décès : l’estimation doit tenir compte de la situation familiale, patrimoniale et fiscale à cette date. Les donations antérieures, un testament, le contrat de mariage ou une adoption peuvent aussi modifier le résultat.
Quiz : Succession en famille recomposée
Note : Ce quiz est à visée pédagogique uniquement et ne constitue pas un conseil juridique.
Les informations à préparer avant le calcul
- la date du décès et le domicile fiscal du défunt ;
- le domicile fiscal de chaque héritier, notamment lorsque le défunt ou l’héritier vit à l’étranger ;
- la liste des biens : immobilier, comptes, placements, véhicules, biens professionnels et biens détenus en indivision ;
- les dettes existantes au jour du décès et les frais susceptibles d’être déduits ;
- le lien exact entre le défunt et chaque bénéficiaire : époux, enfant, enfant adopté, enfant d’une précédente union ou beau-enfant ;
- l’existence d’un testament, d’une donation entre époux, de donations antérieures ou d’un régime matrimonial particulier.
Les frais d’obsèques peuvent être déduits dans la limite de 1 500 euros sans justificatif. Les autres dettes ne sont pas automatiquement déductibles. Elles doivent correspondre à une dette du défunt et être justifiées. Un prêt immobilier restant dû, des impôts exigibles ou une facture non réglée peuvent, selon leur nature, réduire l’actif taxable.
Le calcul suit plusieurs étapes
Un simulateur de succession distingue la liquidation civile de la succession et le calcul fiscal. Il part de l’actif brut, retire les dettes déductibles pour obtenir l’actif net successoral, détermine ensuite la part de chaque bénéficiaire, puis applique l’abattement, les éventuelles exonérations et le taux correspondant au lien de parenté. Saisir uniquement « patrimoine : 400 000 euros » ne suffit donc pas pour obtenir une estimation précise dans une famille recomposée.
Identifier chaque héritier avant de parler d’impôt
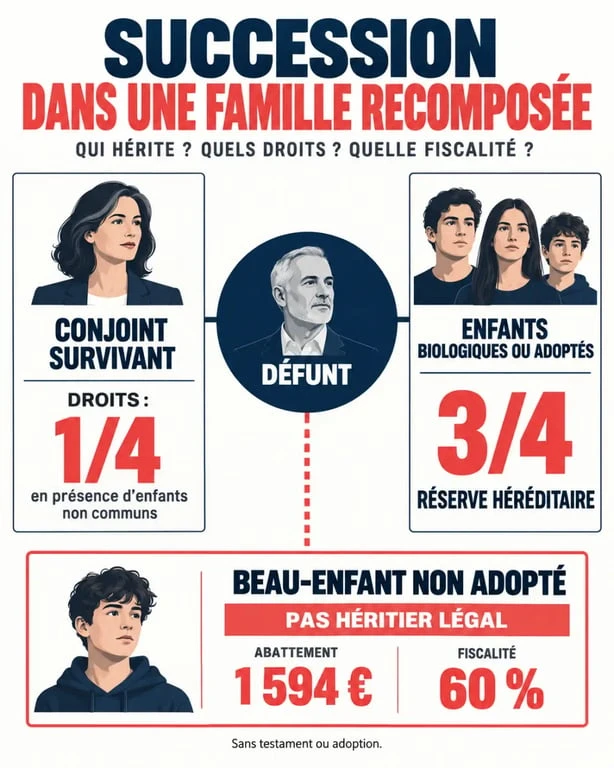
Les enfants du défunt, qu’ils soient issus de son union actuelle ou d’une précédente union, ont en principe les mêmes droits successoraux. La différence ne vient pas de leur place dans la famille, mais de leur lien juridique avec le défunt. Un beau-enfant qui n’a pas été adopté n’est pas, en revanche, un héritier légal de son beau-parent.
| Personne concernée | Droits dans la succession | Point fiscal à vérifier |
|---|---|---|
| Conjoint survivant marié | Héritier légal, avec des droits variables selon la présence d’enfants et leur filiation | Exonération des droits de succession |
| Enfant du défunt, y compris d’une précédente union | Héritier réservataire | Abattement et barème en ligne directe |
| Enfant adopté simplement | Ses droits dépendent notamment de l’adoption et des dispositions prises | Le régime fiscal doit être vérifié au cas par cas |
| Beau-enfant non adopté | Ne reçoit rien sans testament, donation ou autre mécanisme de transmission | Taxation pouvant atteindre 60 % |
Conjoint, enfants et réserve héréditaire
Lorsqu’il existe des enfants issus d’une précédente union, le conjoint survivant reçoit en principe 1/4 de la succession en pleine propriété en l’absence de testament. Les enfants se partagent les 3/4 restants. Ils bénéficient de la réserve héréditaire, une fraction du patrimoine qui leur est légalement réservée. Un testament peut avantager le conjoint ou une autre personne, mais il ne peut pas priver les enfants de cette réserve.
Le conjoint survivant peut aussi demeurer pendant 12 mois dans le logement familial aux frais de la succession, sous conditions. Un droit viager au logement peut également entrer en jeu. Ces protections ne règlent pas toutes les questions de propriété. Lorsque plusieurs personnes reçoivent un même bien, l’indivision peut compliquer les décisions liées à l’occupation, à la vente ou aux travaux.
Comprendre l’écart fiscal du beau-enfant
La transmission à l’enfant du conjoint est souvent le point le plus sensible d’une succession recomposée. La vie commune et les liens affectifs ne créent pas, à eux seuls, de lien de parenté successoral. Sans adoption ni disposition particulière, un beau-enfant n’hérite donc pas automatiquement. S’il reçoit un legs par testament, il est en principe soumis au régime fiscal applicable entre personnes non parentes.
Pour une transmission de 50 000 euros à un beau-enfant, l’abattement de 1 594 euros laisse une base imposable de 48 406 euros. Avec un taux de 60 %, les droits atteignent 29 044 euros. Cet exemple montre pourquoi une simulation doit séparer clairement la part transmise et l’impôt dû. Un legs qui semble équilibré peut offrir une protection beaucoup plus faible après taxation.
Une décision prise pour protéger le conjoint, comme lui attribuer l’usage du logement ou une part plus importante du patrimoine, peut avoir des conséquences sur les enfants, leur trésorerie et leur capacité à sortir de l’indivision. Comparer plusieurs scénarios avant de signer un acte permet de vérifier qui reçoit quoi, mais aussi qui pourra conserver, financer ou céder le bien concerné sans déséquilibrer les autres héritiers.
Les actes qui peuvent modifier la répartition
Un simulateur ne remplace pas les actes d’anticipation, mais il aide à mesurer leur effet. Le testament organise la transmission dans la limite de la quotité disponible. La donation au dernier vivant peut élargir les options offertes au conjoint survivant. Le régime matrimonial détermine d’abord ce qui appartient au conjoint avant même la répartition de la succession.
Adoption simple et donations : des pistes à encadrer
L’adoption simple de l’enfant du conjoint peut modifier sa place juridique dans la famille et avoir des conséquences successorales et fiscales. Elle ne doit toutefois pas être envisagée comme une simple optimisation. Ses effets personnels, familiaux et patrimoniaux doivent être étudiés. Une donation-partage peut aussi aider à répartir certains biens du vivant du parent, en recherchant un équilibre entre les enfants de différentes unions.
Les donations antérieures doivent être intégrées à la simulation. Elles peuvent influencer la réserve, la quotité disponible et l’équilibre recherché entre les enfants. Pour un patrimoine comprenant une résidence principale, une entreprise, des biens à l’étranger ou plusieurs donations, l’analyse d’un notaire est particulièrement utile.
Utiliser le résultat comme un point de départ
Pour une première estimation, le simulateur des droits de succession de Service-Public aide à organiser les informations fiscales. Un outil généraliste reste toutefois limité lorsqu’il faut tenir compte des droits du conjoint, de la réserve des enfants, d’un testament et de la situation d’un beau-enfant.
Le résultat doit être considéré comme une estimation, et non comme une liquidation définitive. Consultez un notaire avant toute décision si la succession comporte un bien immobilier, des enfants issus de plusieurs unions, un héritier vivant à l’étranger, une adoption simple, un testament ou un risque de désaccord. Cette vérification sécurise le calcul et limite le risque qu’une incertitude fiscale se transforme en conflit familial durable.
- Avocat et séparation d’un couple non marié : protéger les enfants sans oublier le logement - 23 octobre 2026
- Processus de deuil : des repères pour avancer sans suivre un calendrier imposé - 22 octobre 2026
- Réductions seniors : pourquoi la carte payante n’est pas toujours le meilleur choix - 21 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Gestion du patrimoine immobilier : missions, objectifs, profils et compétences
 Déshériter un enfant par testament : réserve héréditaire, quotité disponible et recours
 Avocat en succession : luxe superflu ou rempart indispensable contre les conflits familiaux ?
 Abattement de succession : 100 000 € par enfant, mais les donations peuvent réduire ce seuil