Séparation en concubinage : être propriétaire ne règle ni le départ ni le crédit
Publié par : Élise de Montmirail — Rédactrice spécialisée en droit de la famille (divorce, succession)
Lors d’une séparation en concubinage, l’acte de propriété détermine à qui appartient le logement. Si vous êtes propriétaire seul, votre ex-partenaire ne devient pas copropriétaire parce qu’il a participé aux dépenses. Si vous avez acheté ensemble, chacun conserve sa quote-part jusqu’à la vente ou au partage. Mais propriété, droit d’occuper les lieux et remboursement du crédit sont trois sujets distincts, à régler séparément.
Partir de l’acte d’achat, pas des sommes versées
Le concubinage ne crée aucun régime patrimonial comparable à celui du mariage. La rupture est libre, sans procédure obligatoire, mais elle ne partage pas automatiquement les biens. Contrairement au Pacs, elle ne nécessite pas de dissolution administrative. Dans tous les cas, les règles applicables au logement dépendent des titres et des engagements signés.
Un seul propriétaire : une participation financière ne donne pas une part
Si un seul nom figure dans l’acte, le logement appartient en principe à cette personne. Avoir payé des mensualités, financé une cuisine ou participé aux travaux ne suffit pas à devenir propriétaire. Une demande de remboursement peut néanmoins être envisageable selon les preuves, les accords et la nature des dépenses. Ce remboursement n’est pas automatique : les dépenses peuvent notamment être discutées comme une participation à la vie commune.
Deux propriétaires : les quotes-parts restent la référence
En indivision, les proportions indiquées dans l’acte, par exemple 50/50 ou 70/30, déterminent les droits de chacun. En l’absence de proportions précisées, la propriété est en principe présumée partagée à parts égales. Un apport supérieur ou des remboursements inégaux ne modifient pas seuls ces proportions ; ils peuvent alimenter les comptes à établir lors du partage.
Pour préparer ces comptes, raisonnez comme avec un ciseau : séparez nettement le dossier « propriété » du dossier « paiements ». Dans le premier, rangez l’acte et les quotes-parts ; dans le second, les apports, échéances et factures. Cette découpe évite de transformer chaque dépense en revendication de propriété et permet au notaire d’identifier les remboursements réellement discutables.
Organiser l’occupation du logement dès la rupture
Quitter les lieux ne fait perdre ni sa quote-part ni ses obligations bancaires. Inversement, rester dans la maison ne permet pas d’en devenir seul propriétaire. Un accord écrit doit préciser la date du départ, la remise des clés, les charges et les conditions d’occupation transitoire.
| Situation | Principe à retenir |
|---|---|
| Propriétaire seul | L’autre concubin n’a pas de droit automatique au maintien dans les lieux, sous réserve des décisions judiciaires applicables. |
| Logement indivis | Chaque indivisaire a des droits d’usage compatibles avec ceux de l’autre. Une occupation exclusive doit être organisée. |
| Logement loué | Les droits dépendent des signataires du bail et des éventuelles règles de transfert. |
Ne changez pas les serrures pour imposer un départ. Si l’occupant refuse de quitter le logement, le propriétaire doit suivre les démarches légales adaptées, et non procéder lui-même à une expulsion.
En indivision, celui qui bénéficie d’une jouissance privative doit en principe une indemnité d’occupation à l’indivision, sauf accord de gratuité. Son montant tient notamment compte de la valeur locative et des conditions d’occupation. Elle ne naît pas nécessairement du seul déménagement de l’autre : il faut apprécier le caractère exclusif de la jouissance. Sa réclamation est en principe limitée par une prescription de cinq ans.
Pour une location, si les deux concubins ont signé, vérifiez le congé et la clause de solidarité. Si un seul a signé, l’autre n’est pas automatiquement cotitulaire. Un transfert peut être possible dans certaines circonstances, notamment en cas d’abandon du domicile, sous conditions dont un an de vie commune ; un départ ordinaire ne suffit pas nécessairement.
Choisir une sortie de l’indivision réaliste
Un concubin ne bénéficie pas d’un droit automatique à l’attribution préférentielle du logement. Pour décider qui conserve le bien, commencez par une estimation actuelle, idéalement étayée par plusieurs avis professionnels, puis comparez les solutions avec vos capacités financières.
- Vendre à un tiers : le prix sert à rembourser le prêt et les frais, puis le solde est réparti selon les droits et les comptes entre indivisaires.
- Racheter la part de l’autre : celui qui reste verse une soulte, avec un acte notarié et un financement compatible avec les exigences bancaires.
- Conserver temporairement le bien : une convention d’indivision encadre l’occupation, les charges, les travaux et les modalités de sortie.
Le maintien en indivision peut éviter une vente précipitée, mais prolonge les liens financiers. Fixez une échéance de réexamen, les modalités d’estimation et la marche à suivre si l’un ne paie plus. Précisez aussi la répartition de la taxe foncière, des assurances et des réparations, sans confondre dépenses de propriété et consommations personnelles.
Si l’autre refuse toute solution, nul n’est en principe tenu de rester dans l’indivision. Après une tentative amiable documentée, un avocat peut engager une demande de partage judiciaire devant le tribunal judiciaire. Une vente par licitation, c’est-à-dire aux enchères, peut en résulter. Cette voie occasionne des frais et ne garantit pas le prix espéré : faites examiner les alternatives avant de l’engager.
Calculer la soulte sans oublier la banque et les frais
La soulte correspond à la somme versée pour recevoir les droits immobiliers de l’autre. Dans une situation simple, elle part de la valeur nette du bien : valeur actuelle moins capital restant dû, puis application de la quote-part du concubin sortant. Les créances, indemnités et modalités de reprise de dette peuvent modifier ce calcul.
Pour un bien valant 100 000 euros, détenu à 50/50 sans dette, la soulte est de 50 000 euros. Avec 20 000 euros d’emprunt restant, l’actif net est de 80 000 euros, soit 40 000 euros chacun, avant ajustements et frais, en supposant une reprise cohérente du financement par celui qui conserve le logement.
Le transfert de propriété ne désolidarise pas du prêt. La banque doit accepter de libérer le coemprunteur sortant. À défaut, elle peut continuer à lui réclamer les échéances selon le contrat, même après son départ. Demandez son accord avant de finaliser le rachat et vérifiez l’assurance emprunteur ainsi que les garanties.
Demandez également au notaire un décompte détaillé : émoluments, formalités, fiscalité et éventuels frais de financement. Le droit de partage applicable aux concubins est de 2,50 %, contre 1,10 % pour les partages consécutifs notamment à un divorce ou à une rupture de Pacs. Toutefois, la qualification de l’opération et la soulte peuvent entraîner des droits de mutation : ces pourcentages ne constituent pas un tarif global.
Protéger les enfants et formaliser les démarches
La résidence des enfants ne transfère pas la propriété du logement. Le juge aux affaires familiales peut toutefois, lorsqu’il statue sur les modalités d’exercice de l’autorité parentale, attribuer provisoirement la jouissance du logement familial à l’un des parents pour six mois au plus. Cette mesure organise une transition, sans régler définitivement le partage.
Les parents doivent organiser la résidence, les droits de visite et la contribution à l’entretien des enfants. La pension alimentaire dépend notamment des ressources et des besoins, pas d’un pourcentage automatique. En cas de désaccord, le juge peut trancher. En présence de violences, la mise à l’abri et les mesures de protection passent avant la négociation immobilière.
Déclarez rapidement la séparation dans l’espace Mon Compte de la CAF. Une déclaration reste possible sous le même toit si la séparation est effective ; la CAF peut demander des justificatifs. Actualisez également l’assurance habitation, les coordonnées et les prélèvements, puis examinez le fonctionnement du compte joint.
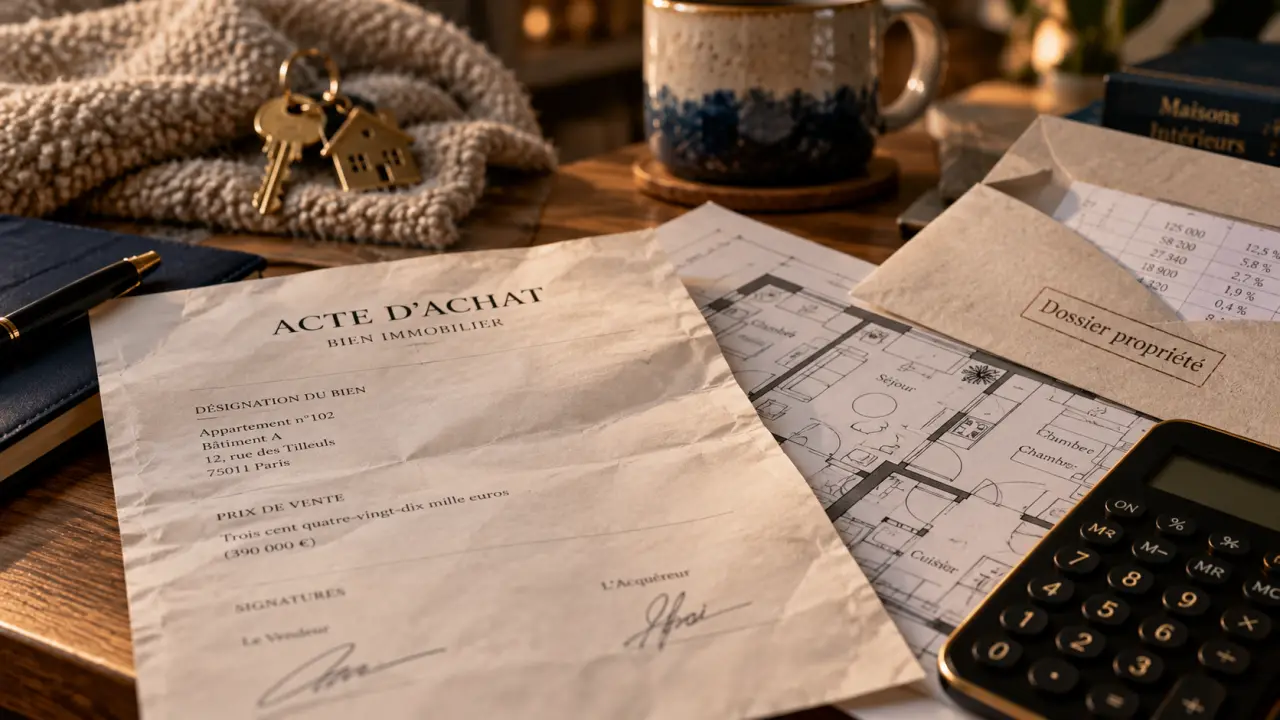
Avant le rendez-vous chez le notaire, réunissez l’acte d’achat, le prêt et son capital restant dû, les relevés d’apports, les factures de travaux et les accords écrits. Un dossier documenté, un accord bancaire et une convention d’occupation claire permettent de négocier sur des bases vérifiables plutôt que sur les seuls souvenirs de chacun.
- Séparation en concubinage : être propriétaire ne règle ni le départ ni le crédit - 1 novembre 2026
- Avocat en droit médico-social à Marseille : refus MDPH, tutelle, EHPAD, quel recours et quand agir ? - 31 octobre 2026
- Bail aux 2 noms et séparation en concubinage : partir ne suffit pas à se libérer du loyer - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 39 citations sur les décès pour présenter ses condoléances, rendre hommage et apaiser le deuil
 Y a-t-il toujours une succession après un décès ? Biens, dettes et héritiers introuvables
 Assurance obsèques à 70, 80 ou 85 ans : l’âge limite change surtout le coût et la carence
 Où trouver un avis de décès dans le 79, présenter ses condoléances et rendre hommage ?