Simulateur frais de donation : zéro droit à payer ne signifie pas zéro frais
Publié par : Élise de Montmirail — Rédactrice spécialisée en droit de la famille (divorce, succession)
Un simulateur de frais de donation doit distinguer les droits fiscaux, les frais d’acte et les frais propres à l’immobilier. Pour obtenir une estimation utile, renseignez la valeur transmise, le lien de parenté et les donations antérieures. Si vous conservez l’usufruit, l’âge de l’usufruitier devient également déterminant. Un résultat fiscal nul ne signifie donc pas toujours que la donation sera gratuite.
Préparer les informations qui rendent la simulation fiable
Avant d’utiliser un outil proposé par un notaire, une banque ou un site spécialisé, vérifiez son périmètre. Un calculateur de droits de donation peut ne calculer que l’impôt, sans intégrer les émoluments du notaire ni les formalités immobilières. Le résultat doit préciser ce qui est inclus et ce qui reste à chiffrer.
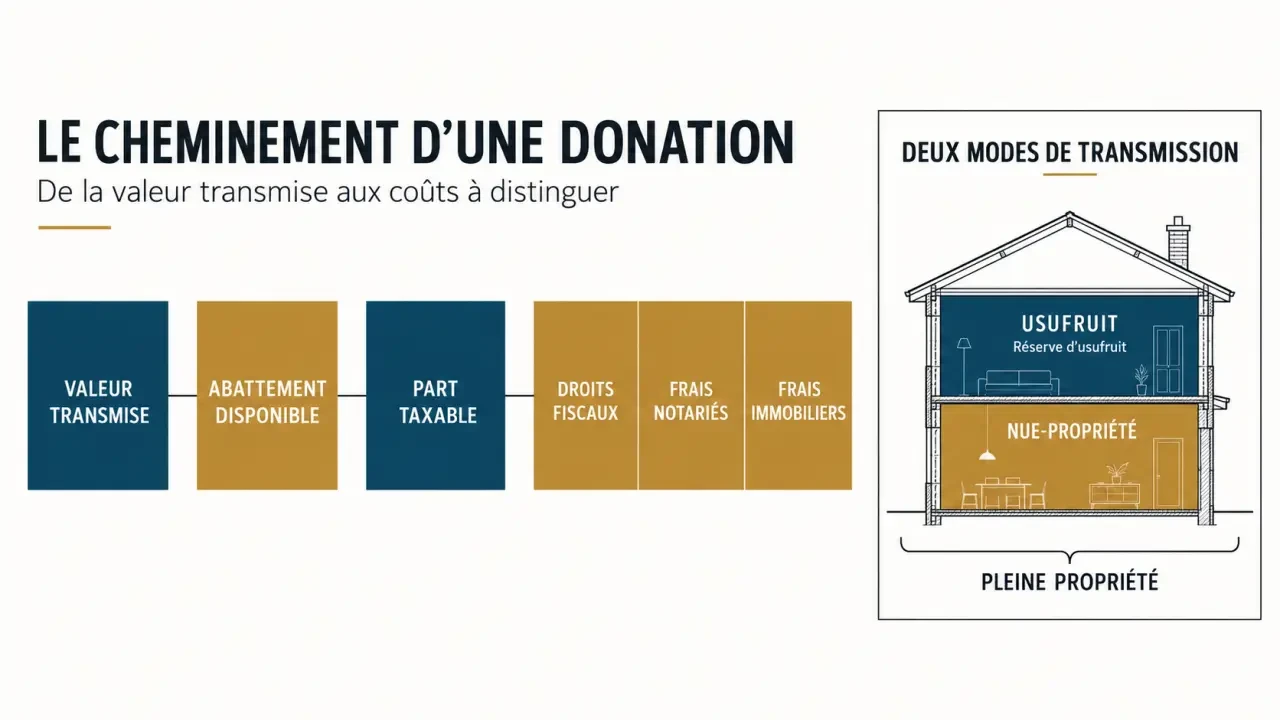
- La valeur donnée : somme d’argent ou valeur vénale du bien à la date de transmission.
- Le lien de parenté : enfant, petit-enfant, conjoint, frère, sœur ou personne sans lien familial.
- Les donations antérieures : dates, montants et abattements utilisés entre le même donateur et le même bénéficiaire.
- La propriété transmise : pleine propriété ou nue-propriété avec réserve d’usufruit.
- Les âges : nécessaires pour le démembrement et certaines exonérations de dons d’argent.
En présence de plusieurs donateurs ou bénéficiaires, raisonnez par couple donateur-bénéficiaire. Deux parents donnant à un enfant ne constituent pas une seule donation fiscale : chacun dispose de ses propres abattements, sous réserve de l’historique de ses dons.
Privilégiez un simulateur qui affiche sa date d’actualisation, détaille les hypothèses retenues et permet de modifier les paramètres. Un montant isolé, sans ventilation ni explication, ne suffit pas pour préparer votre budget.
Calculer les droits après abattement et donations antérieures
L’abattement disponible compte davantage que l’abattement théorique
Pour une donation d’un parent à un enfant, l’abattement est de 100 000 € par parent et par enfant. Deux parents peuvent ainsi transmettre ensemble 200 000 € à leur enfant sans droits de donation si leurs abattements sont intégralement disponibles. Cela ne dispense pas des formalités éventuellement nécessaires.
Les donations réalisées au cours des 15 dernières années peuvent réduire l’abattement restant et influer sur les tranches du barème encore disponibles. Il ne suffit donc pas de soustraire systématiquement 100 000 € au nouveau don. Les montants applicables aux autres liens de parenté diffèrent : vérifiez que le simulateur utilise bien votre situation familiale.
Appliquer le barème à la seule part taxable
Le calcul suit cet ordre : déterminer la valeur fiscalement transmise, appliquer les exonérations éventuelles, déduire l’abattement encore disponible, puis calculer les droits. En ligne directe, le barème est progressif : chaque fraction taxable relève de sa tranche, et non d’un taux unique appliqué à toute la donation. D’autres liens de parenté relèvent de règles différentes.
| Exemple parent-enfant | Abattement disponible | Part taxable avant barème |
|---|---|---|
| Don de 80 000 €, sans donation antérieure | 100 000 € | 0 € |
| Don de 120 000 €, sans donation antérieure | 100 000 € | 20 000 € |
| Nouveau don de 80 000 €, après utilisation de 40 000 € d’abattement depuis moins de 15 ans | 60 000 € | 20 000 € |
Ces exemples illustrent l’assiette taxable, pas le coût total. Les deux dernières situations ne produisent pas nécessairement les mêmes droits si des donations précédentes ont déjà utilisé certaines tranches du barème.
Argent, logement ou objet : identifier les frais réellement dus
Un don d’argent peut éviter l’acte notarié, pas la déclaration
Un don manuel d’argent peut être effectué sans notaire. Il reste soumis aux obligations déclaratives applicables, même lorsqu’aucun impôt n’est dû. Le bénéficiaire doit donc vérifier les démarches auprès de l’administration fiscale, sans considérer le virement bancaire comme une déclaration suffisante.
Le don familial de sommes d’argent peut bénéficier d’une exonération de 31 865 €, renouvelable tous les 15 ans, sous conditions. Le donateur doit notamment avoir moins de 80 ans et le bénéficiaire être majeur ou émancipé. Le lien familial doit être éligible. Cette exonération peut se cumuler avec l’abattement de droit commun lorsque les conditions et délais déclaratifs sont respectés.
L’immobilier ajoute plusieurs postes au calcul fiscal
Une donation immobilière nécessite un acte notarié. Aux droits éventuels s’ajoutent les émoluments, les débours et les frais de formalités. La taxe de publicité foncière, dont le taux de base est de 0,60 % pour les donations immobilières concernées, ne résume pas toute la fiscalité de publication : des prélèvements additionnels et la contribution de sécurité immobilière peuvent également intervenir.
Demandez une estimation séparant ces postes. Les émoluments ne se calculent pas simplement sur la part taxable après abattement : une donation exonérée de droits peut donc conserver un coût notarial significatif.
Pour un meuble ancien, un bijou ou une œuvre, la patine ne constitue pas une décote automatique. Elle peut témoigner d’une authenticité recherchée, tandis qu’une restauration maladroite peut diminuer la valeur. Conservez photographies, factures, expertise et références de ventes comparables : la valeur affective ne remplace pas la valeur de marché. Pour certains bijoux et objets d’art, les règles fiscales d’évaluation peuvent notamment retenir un plancher de 60 % de la valeur figurant dans les contrats d’assurance, selon les conditions applicables.
Comparer pleine propriété et réserve d’usufruit sans fausser le budget
Donner la nue-propriété permet au donateur de conserver l’usufruit, c’est-à-dire, en principe, l’usage du bien ou ses revenus. Les droits de donation sont alors calculés sur la valeur fiscale de la nue-propriété, déterminée selon un barème lié à l’âge de l’usufruitier.
Le simulateur doit partir de la valeur du bien en pleine propriété, puis appliquer la fraction correspondant à la nue-propriété. Ne saisissez pas une valeur déjà réduite si l’outil effectue lui-même cette opération : vous minoreriez deux fois la base du calcul.
Comparez les scénarios à bien et bénéficiaire identiques, en ne changeant que la propriété transmise. Vérifiez ensuite les frais d’acte séparément : la réduction de l’assiette des droits ne s’étend pas automatiquement à tous les frais notariés.
Le démembrement modifie aussi la liberté de gestion. Une vente de la pleine propriété implique généralement l’accord de l’usufruitier et du nu-propriétaire. L’économie fiscale doit donc être rapprochée de vos besoins futurs de revenus, de logement et de liquidités.
Faire confirmer le résultat avant de transmettre
La simulation reste une estimation, pas un devis ni une validation juridique. Faites préciser les hypothèses concernant la valeur du bien, les donations antérieures, les exonérations et les frais exclus. L’administration peut contrôler une évaluation déclarée ; un calcul exact sur une valeur sous-estimée reste un mauvais calcul.
Le choix entre donation simple et donation-partage mérite aussi un examen distinct. La donation-partage organise la répartition entre bénéficiaires et peut, sous conditions, fixer les valeurs pour certains calculs successoraux. Son intérêt ne se mesure donc pas uniquement au montant d’impôt affiché.
Pour obtenir un chiffrage exploitable, transmettez au notaire votre simulation, les actes ou déclarations de dons précédents, les justificatifs de valeur et les titres de propriété. Demandez un décompte distinguant droits fiscaux, émoluments, taxes immobilières et débours, ainsi que l’identité de la personne qui les prendra en charge. Vous pourrez alors décider avec un budget global, plutôt qu’avec le seul montant des droits de donation.
- Simulateur frais de donation : zéro droit à payer ne signifie pas zéro frais - 24 octobre 2026
- Avocat et séparation d’un couple non marié : protéger les enfants sans oublier le logement - 23 octobre 2026
- Processus de deuil : des repères pour avancer sans suivre un calendrier imposé - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Notaire en droit de la famille à Nantes : sécurisez vos projets et votre patrimoine
 Revenir sur une succession clôturée : délais, preuves et motifs recevables
 Barème des droits de succession : calcul, abattements et taux selon le lien de parenté
 Avocat et séparation d’un couple non marié : protéger les enfants sans oublier le logement