Frais de notaire en séparation de concubinage : le rachat de soulte coûte souvent plus qu’un partage
Publié par : Élise de Montmirail — Rédactrice spécialisée en droit de la famille (divorce, succession)
Lorsqu’un couple en concubinage se sépare et possède un logement, les frais ne se limitent pas à la somme versée à l’autre propriétaire. Le rachat de sa part peut entraîner des taxes, des émoluments notarials, des débours et des frais bancaires. Le montant dépend surtout de la qualification de l’acte, de la valeur du bien, du capital restant dû et des quotes-parts indiquées dans l’acte d’achat.
Ce que couvrent réellement les frais de notaire lors d’une séparation
L’expression « frais de notaire » désigne plusieurs sommes réglées lors de la signature. Elle comprend notamment les impôts et droits d’enregistrement, la rémunération réglementée du notaire, ainsi que les formalités et débours avancés pour obtenir certains documents. Le notaire établit l’acte qui transfère la propriété et sécurise la sortie de l’indivision.
Entre concubins, le rachat de soulte ne bénéficie pas automatiquement du régime fiscal applicable à un divorce ou à une rupture de Pacs. Selon la nature exacte de l’opération, l’administration peut l’assimiler à l’acquisition de la quote-part de l’autre concubin. Des droits de mutation à titre onéreux, proches de ceux d’une vente immobilière, peuvent alors s’appliquer à la valeur de la part acquise. Ils sont souvent évoqués autour de 5,8 %, mais le taux global varie selon le département et les règles applicables à la date de l’acte.
À ces droits s’ajoutent les émoluments proportionnels du notaire et les débours. Ces derniers couvrent notamment les demandes d’état hypothécaire, les formalités de publicité foncière et les interventions de tiers. Il est donc imprudent de multiplier simplement la soulte par un pourcentage unique. Seule une simulation fondée sur le dossier permet d’obtenir un chiffrage cohérent.
| Poste à anticiper | Base habituelle | Point de vigilance |
|---|---|---|
| Taxes et droits d’enregistrement | Part immobilière transférée | La qualification de l’acte et le département influencent le montant |
| Émoluments | Acte notarié et formalités | Rémunération réglementée distincte des taxes |
| Débours | Frais avancés pour le dossier | Ils peuvent représenter environ 0,10 % du patrimoine selon certaines estimations |
| Frais bancaires | Modification ou nouveau prêt | Ils ne sont pas compris dans les frais notariés |
Calculer la soulte avant de chiffrer l’opération
La soulte est la somme versée par le concubin qui conserve le bien à celui qui cède ses droits. Elle ne se calcule pas sur le prix d’achat initial, mais sur la valeur actuelle du logement, après prise en compte de la dette immobilière restant à rembourser.
La formule de base avec un crédit en cours
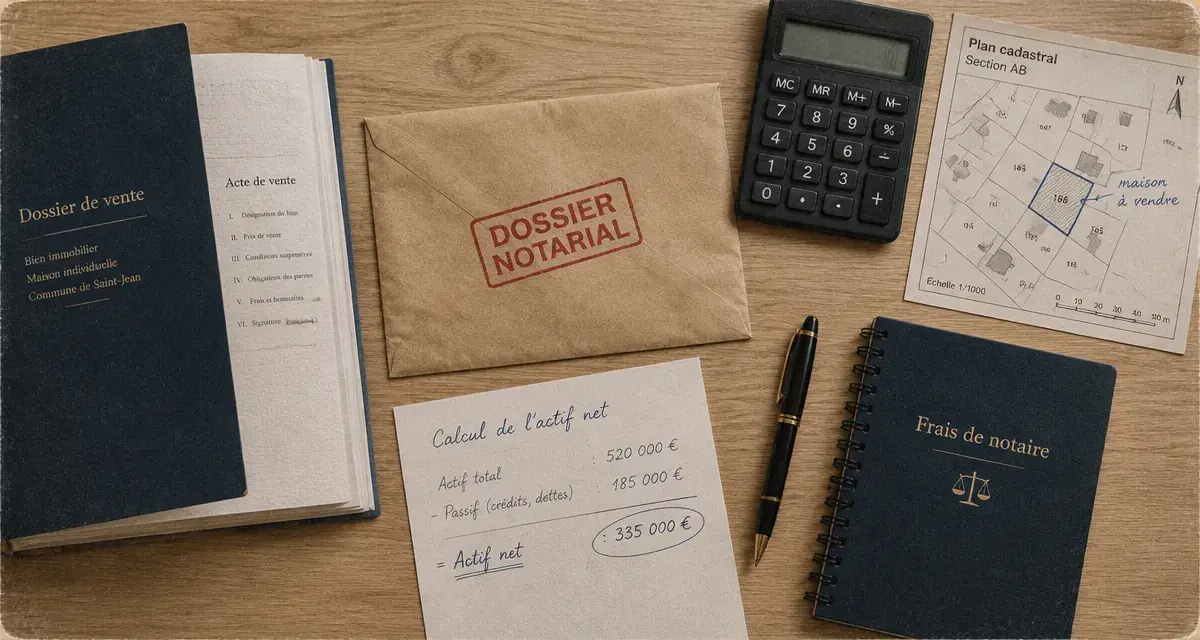
Il faut d’abord établir l’actif net : valeur vénale du bien − capital restant dû. La quote-part du concubin sortant est ensuite appliquée à cet actif net. Lorsque les propriétaires détiennent chacun 50 % du logement, la soulte correspond en principe à la moitié de l’actif net.
Les apports personnels, les travaux financés séparément ou les remboursements inégaux peuvent toutefois soulever la question de créances entre indivisaires. Ces éléments doivent être documentés et examinés avec le notaire avant la rédaction de l’acte.
Exemple : un logement vaut 500 000 €, avec 120 000 € de capital restant dû. L’actif net est de 380 000 €. Pour une propriété à 50/50, le concubin sortant détient une valeur de 190 000 €. La soulte s’élève donc à 190 000 €, avant les frais de l’opération.
Le titre de propriété prime sur les impressions
Une séparation révèle souvent un décalage entre ce que chacun pense avoir financé et ce qu’il possède juridiquement. Le point de départ reste la quote-part inscrite dans l’acte d’achat : 50/50, 60/40 ou toute autre répartition.
Le fait de payer davantage d’échéances ne modifie pas, à lui seul, le titre de propriété. En revanche, ces paiements peuvent justifier une demande de remboursement ou une créance à analyser avec le notaire, pièces à l’appui. Les relevés bancaires, justificatifs d’apport et factures de travaux permettent d’étayer la demande.
Concubinage, Pacs et mariage : une fiscalité différente
Le statut du couple pèse directement sur le coût de la sortie d’indivision. Les couples mariés et les partenaires pacsés peuvent, sous conditions, relever du droit de partage. Le taux réduit mentionné pour les divorces et ruptures de Pacs est de 1,10 % depuis le 1er janvier 2022. Ce mécanisme ne s’applique pas mécaniquement au concubinage.
Pour les concubins, une cession de quote-part peut relever des droits de mutation à titre onéreux. C’est pourquoi les frais de notaire liés à une séparation entre concubins sont parfois estimés à environ 7 à 8 % pour un rachat de part, en intégrant les taxes et les frais d’acte. Cette fourchette reste indicative. Une opération sans soulte, une répartition particulière des droits ou la situation géographique du bien peuvent modifier sensiblement le résultat.
Le bon réflexe consiste à demander au notaire non seulement un montant global, mais aussi une ventilation entre droits, émoluments, contribution de sécurité immobilière et débours. Cette présentation permet de distinguer la taxation des seuls honoraires de l’étude et de comprendre le coût total de l’opération.
Le prêt immobilier : la séparation bancaire ne suit pas automatiquement l’acte
La signature d’un acte de rachat ne libère pas automatiquement le concubin sortant du crédit. Tant que la banque n’a pas accepté une désolidarisation, les deux coemprunteurs restent tenus de rembourser les échéances. Le repreneur doit donc démontrer qu’il peut assumer seul le capital restant dû, les mensualités, l’assurance et, le cas échéant, le financement de la soulte.
La banque peut proposer un avenant, un nouveau prêt ou demander une garantie complémentaire. Des frais de dossier, de garantie, d’assurance emprunteur ou de remboursement anticipé peuvent s’ajouter. Si elle refuse la désolidarisation, le concubin qui part reste exposé en cas d’impayé, même s’il n’est plus propriétaire du logement.
Il est préférable de demander l’accord de la banque avant de figer l’accord financier entre les concubins. Cette démarche évite de négocier une soulte sur la base d’une capacité d’emprunt irréaliste. Trois chiffres doivent être confrontés dès le départ : le coût total du rachat, la mensualité après reprise du prêt et l’épargne nécessaire pour absorber les frais d’acte.
Cette vérification permet d’évaluer la faisabilité du projet dans son ensemble. Le repreneur doit pouvoir financer la soulte et les frais, tout en supportant seul les charges liées au logement. Le concubin sortant, de son côté, doit obtenir une confirmation écrite de sa sortie du crédit lorsque la banque l’accepte.
Préparer le dossier et choisir une issue en cas de désaccord
Pour établir une estimation fiable, le notaire aura besoin du titre de propriété, des pièces d’identité, des dernières estimations du bien, du tableau d’amortissement et d’un relevé précis du capital restant dû. Les justificatifs d’apport, de travaux ou de remboursement exceptionnel sont également utiles lorsqu’un concubin revendique une créance.
Obtenir deux ou trois estimations immobilières aide à retenir une valeur vénale défendable pour les deux parties. Une estimation trop élevée augmente la soulte et les besoins de financement. Une estimation trop basse peut alimenter un désaccord ou fragiliser l’équilibre de l’accord.
- Faire évaluer le logement et vérifier les quotes-parts inscrites dans l’acte.
- Demander à la banque les conditions d’une désolidarisation ou d’un refinancement.
- Calculer la soulte sur l’actif net, puis faire chiffrer les taxes et les frais d’acte.
- Déterminer par écrit qui supporte les frais, souvent le repreneur, sans que cette répartition soit automatique.
- Signer l’acte notarié seulement après sécurisation du financement.
Si aucun rachat n’est possible, les concubins peuvent vendre le bien, rembourser le crédit et se partager le solde selon leurs droits. Les frais d’agence immobilière peuvent alors s’ajouter au coût de la vente. Ils sont généralement compris entre 4 et 10 % du prix de vente selon certaines estimations.
Les concubins peuvent aussi rester temporairement en indivision au moyen d’une convention, en organisant les charges et l’occupation du logement. Celui qui occupe seul le bien peut devoir une indemnité d’occupation à l’autre. La convention doit préciser la répartition des échéances, des travaux, de la taxe foncière et des dépenses courantes.
En cas de blocage durable, un partage judiciaire peut être demandé au tribunal judiciaire. Cette procédure peut conduire à une licitation, c’est-à-dire à la vente judiciaire du bien indivis. Cette issue est souvent moins favorable qu’un accord amiable, notamment parce que les parties ne maîtrisent plus les conditions de la vente. Formaliser rapidement les droits de chacun et les conditions de sortie permet donc de limiter le risque de contentieux.
- Appareil contre l’apnée du sommeil : la PPC maintient les voies aériennes ouvertes - 19 octobre 2026
- Avantages pour les retraités : droits, aides et promotions ne se vérifient pas de la même façon - 17 octobre 2026
- Frais de notaire en séparation de concubinage : le rachat de soulte coûte souvent plus qu’un partage - 16 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Gestion du patrimoine immobilier : missions, objectifs, profils et compétences
 Transmission assurance vie après 70 ans : clause bénéficiaire et pièges fiscaux
 Avocat en succession : luxe superflu ou rempart indispensable contre les conflits familiaux ?
 Renoncer à une succession : le délai de 4 mois avant toute mise en demeure