Après 60 ans, le coût de l’assurance emprunteur dépend surtout de la durée et des garanties
Publié par : Sophie Bonnet — Rédactrice en chef
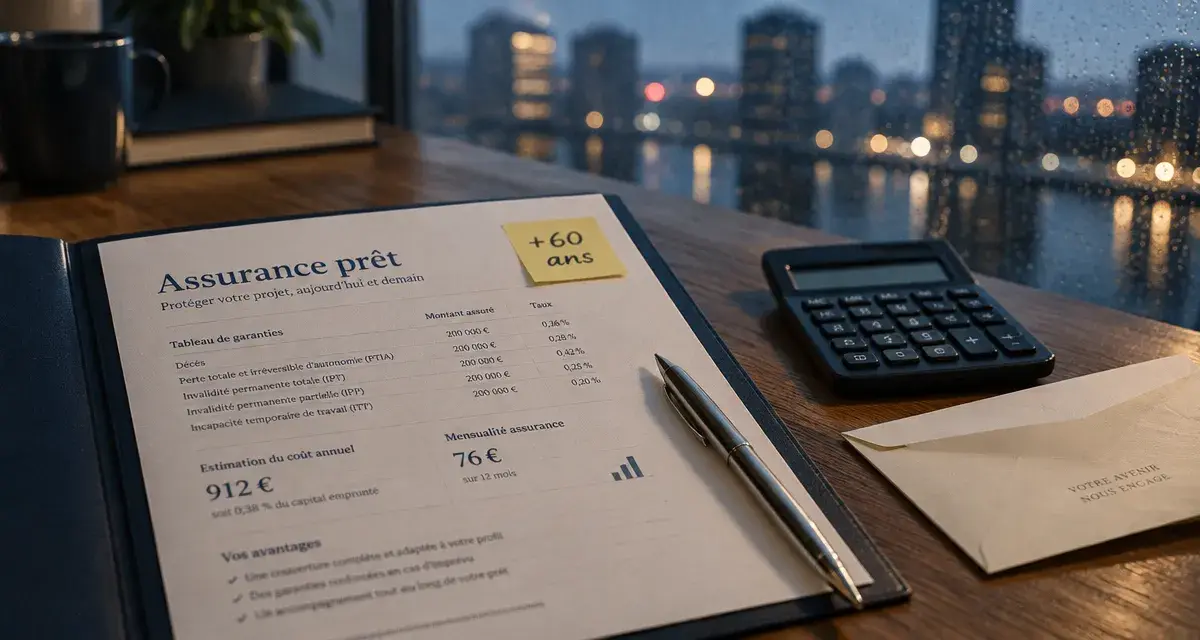
Après 60 ans, obtenir une assurance emprunteur reste possible. Le tarif dépend moins d’une règle d’âge unique que de votre profil, de la durée du crédit et des garanties demandées. Pour faire le bon choix, comparez le coût réel de l’assurance, vérifiez les limites d’âge prévues au contrat et adaptez la couverture à votre projet immobilier au lieu d’accepter automatiquement l’offre de la banque.
Pourquoi le taux d’assurance prêt immobilier augmente après 60 ans
L’assureur évalue la probabilité qu’un problème de santé, une invalidité ou un décès survienne pendant la période de remboursement. Avec l’âge, ce risque statistique évolue. La cotisation d’assurance emprunteur est donc généralement plus élevée qu’à 35 ou 45 ans. Cette hausse ne rend pas forcément le prêt immobilier inaccessible, mais elle impose d’examiner les garanties et les conditions du contrat.
Le taux d’assurance prêt immobilier après 60 ans dépend aussi de l’âge atteint à la fin du crédit. Emprunter sur une durée courte peut limiter le coût global, car l’assureur couvre l’emprunteur moins longtemps. À l’inverse, un prêt qui se termine à un âge élevé peut réduire le choix des garanties ou entraîner une tarification plus importante.
L’âge de souscription et l’âge de fin de prêt ne jouent pas le même rôle
Un emprunteur de 62 ans qui rembourse son prêt sur huit ans ne présente pas le même profil qu’un emprunteur du même âge qui demande un crédit sur vingt ans. Les contrats prévoient souvent des âges limites différents selon les garanties. Le décès peut être couvert plus longtemps que l’incapacité temporaire de travail ou l’invalidité.
Il faut donc vérifier deux éléments : l’acceptation de votre âge au moment de l’adhésion et le maintien des protections jusqu’au terme prévu. Une garantie qui cesse avant la dernière échéance peut laisser une partie du crédit sans couverture.
Le questionnaire de santé peut modifier fortement le tarif
Selon le montant emprunté, votre âge et la réglementation applicable, un questionnaire de santé peut être demandé ou non. Lorsqu’il est requis, les réponses doivent être exactes et complètes. Une affection suivie, un traitement régulier, une hospitalisation récente ou des antécédents médicaux peuvent entraîner une surprime, une exclusion de garantie ou une demande d’informations complémentaires.
Une déclaration imprécise peut fragiliser l’indemnisation en cas de sinistre. Il est donc préférable de répondre avec soin et de conserver les documents médicaux demandés par l’assureur.
Les critères qui comptent au-delà de l’âge
Comparer uniquement un pourcentage affiché ne suffit pas. Deux taux peuvent couvrir des réalités très différentes selon le capital assuré, les garanties incluses, les modalités d’indemnisation et les exclusions. Pour évaluer le poids de l’assurance, rapportez toujours son coût au coût total du crédit et au niveau de protection recherché.
| Critère | Effet possible sur la cotisation | Point à contrôler |
|---|---|---|
| Durée du prêt | Une durée longue augmente la période de risque couverte. | Âge de fin de garantie et coût total. |
| Montant assuré | Un capital plus important augmente généralement la cotisation. | Quotité choisie pour chaque emprunteur. |
| État de santé | Il peut conduire à une surprime ou à des exclusions. | Garanties réellement conservées après étude du dossier. |
| Profession et activités | Certains métiers ou loisirs sont jugés plus risqués. | Exclusions liées au travail, aux déplacements ou aux sports. |
| Garanties | Une couverture étendue coûte davantage. | Utilité de l’invalidité et de l’incapacité selon votre situation. |
Choisir des garanties cohérentes avec sa situation après 60 ans
Pour une résidence principale, la banque exige habituellement une couverture décès et perte totale et irréversible d’autonomie. Les garanties incapacité temporaire de travail et invalidité peuvent aussi être demandées. Leur intérêt dépend toutefois de votre activité professionnelle, de votre date de départ à la retraite et de vos revenus de remplacement.
Ne pas payer une garantie qui s’arrête trop tôt
Une garantie incapacité peut prendre fin à l’âge prévu dans le contrat, parfois avant la dernière échéance du prêt. Si vous êtes déjà retraité ou proche de l’être, son fonctionnement peut différer de celui prévu pour un salarié en activité.
Demandez dans quelles circonstances l’assureur indemnise, quelle est la durée maximale de prise en charge et si une perte de revenus liée à votre situation serait réellement couverte. Cette vérification permet d’éviter de payer une garantie qui ne répondrait plus à votre situation au moment du sinistre.
Adapter la quotité quand on emprunte à deux
La quotité désigne la part du capital couverte pour chaque coemprunteur. Une répartition de 50 % / 50 % peut réduire la cotisation par rapport à une couverture à 100 % sur chaque tête. Elle laisse toutefois une partie de l’échéance à la charge du survivant en cas de décès de l’un des deux.
À l’inverse, une quotité plus élevée sur l’emprunteur disposant des revenus les plus importants peut mieux sécuriser le foyer. Le choix dépend de l’équilibre financier du couple, des pensions attendues et de l’épargne disponible.
Le coût de l’assurance influe sur l’ensemble du budget du projet. Une cotisation mensuelle apparemment modeste augmente la mensualité, réduit la marge de sécurité et peut limiter la capacité à financer des travaux ou à absorber une dépense de santé. Raisonner en reste à vivre après mensualité, plutôt qu’en taux isolé, aide à repérer une couverture trop lourde avant la signature.
Comparer les offres sans se limiter à l’assurance de la banque
L’assurance proposée avec le prêt n’est pas la seule option. Vous pouvez choisir une assurance individuelle, à condition que son niveau de garanties soit équivalent à celui exigé par la banque. Cette délégation d’assurance peut être utile après 60 ans, car les assureurs ne tarifient pas tous les profils de la même façon et n’appliquent pas les mêmes limites d’âge.
- Demandez le coût mensuel, le coût total sur la durée du prêt et le mode de calcul de la cotisation.
- Comparez les garanties décès, autonomie, invalidité et incapacité ligne par ligne.
- Identifiez chaque exclusion médicale, professionnelle ou sportive.
- Contrôlez les délais de carence et de franchise avant indemnisation.
- Vérifiez si la cotisation est fixe ou si elle évolue au fil des années.
Le taux d’assurance peut être exprimé sur le capital initial ou sur le capital restant dû. Cette différence modifie la lecture du devis. Une assurance calculée sur le capital initial produit souvent une cotisation stable, tandis qu’un calcul sur le capital restant dû peut faire baisser les mensualités d’assurance au fil du temps. Comparez donc les montants totaux, pas seulement le taux annoncé.
Réduire le coût sans fragiliser son crédit immobilier
Après 60 ans, rechercher le prix le plus bas n’a de sens que si les garanties respectent les exigences de la banque et protègent réellement votre foyer. Un contrat moins cher, assorti d’une exclusion importante ou d’une limite d’âge trop basse, peut devenir coûteux au moment où vous en auriez besoin.
- Raccourcissez la durée d’emprunt si votre budget et votre apport le permettent : la période assurée sera plus courte.
- Ajustez le capital emprunté en mobilisant une partie de l’épargne, sans épuiser votre réserve de précaution.
- Étudiez la quotité à deux emprunteurs pour éviter une surprotection automatique.
- Faites jouer la concurrence dès l’offre de prêt, puis réévaluez votre assurance si votre situation évolue.
- Lisez les conditions générales avant de signer, notamment les âges de cessation des garanties.
Préparez aussi votre dossier avec soin : revenus de retraite, patrimoine, apport, relevés de crédits en cours et informations médicales lorsque celles-ci sont demandées. Un projet clair, une durée réaliste et une assurance adaptée facilitent l’analyse par la banque comme par l’assureur. Après 60 ans, le meilleur taux n’est pas nécessairement le plus faible. C’est celui qui maintient une mensualité supportable tout en couvrant les risques réellement importants jusqu’à la fin du prêt.

- Après 60 ans, le coût de l’assurance emprunteur dépend surtout de la durée et des garanties - 18 octobre 2026
- Mutuelle santé Caisse d’Épargne : 3 formules, 540 € d’orthodontie et une assistance familiale - 13 octobre 2026
- Changer de mutuelle sans perdre ses remboursements : les dates à coordonner - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle MAAF senior : 5 niveaux, bonus fidélité et postes à vérifier avant de souscrire
 Abeille mutuelle senior : 7 formules et les postes coûteux à vérifier avant le devis
 Résiliation mutuelle santé : après un an, partez sans frais et sans rupture de couverture
 SG Santé : l’espace assuré centralise votre carte de tiers payant et vos remboursements