Frais de succession pour un enfant : 100 000 € d’abattement, puis un barème progressif
Publié par : Élise de Montmirail — Rédactrice spécialisée en droit de la famille (divorce, succession)
Lorsqu’un enfant hérite, le coût ne se limite pas aux droits versés au fisc. Il faut distinguer l’impôt calculé sur sa part d’héritage, les frais du notaire et les dépenses engagées pour régler le dossier. Le point de départ reste toutefois favorable : chaque enfant bénéficie, en principe, d’un abattement de 100 000 € sur ce qu’il reçoit de chacun de ses parents.
Ce que recouvrent réellement les frais de succession pour un enfant
Dans le langage courant, les frais de succession pour un enfant désignent l’ensemble des sommes à régler après un décès. Ces montants n’ont pourtant ni la même origine ni le même mode de calcul. Les droits de succession, aussi appelés droits de mutation à titre gratuit, sont l’impôt dû au Trésor public. Ils dépendent de la valeur nette de la part recueillie par l’enfant, de l’abattement auquel il peut prétendre et du barème fiscal applicable en ligne directe.
À côté de cet impôt figurent les frais liés au règlement de la succession par le notaire : émoluments réglementés pour les actes, frais de formalités et débours. Les débours correspondent aux sommes avancées pour obtenir certains documents ou effectuer des publications. Leur montant dépend donc des démarches nécessaires dans le dossier.
Si la succession comprend un bien immobilier, une attestation de propriété immobilière est notamment nécessaire. Cet acte s’ajoute aux autres frais et augmente le coût global du règlement. Les frais de notaire ne se confondent donc pas avec les droits de succession : un enfant peut avoir peu ou pas de droits fiscaux à payer tout en devant régler des frais liés aux actes et aux formalités.
La valeur retenue n’est pas toujours le montant affiché sur un relevé
La base de calcul repose sur l’actif net successoral. Il faut additionner les biens du défunt à leur valeur vénale au jour du décès : comptes bancaires, logement, placements, véhicule ou objets de valeur. Les dettes certaines et justifiées, comme un emprunt restant à rembourser ou certaines factures, peuvent être déduites. Le patrimoine net est ensuite réparti entre les héritiers selon leurs droits.
Un logement familial peut sembler difficile à évaluer, car sa valeur est souvent affective autant que financière. Pour l’administration, chaque quote-part transmise doit pourtant être estimée de manière réaliste. Une estimation trop basse expose à un redressement. À l’inverse, une estimation excessivement prudente peut alourdir inutilement l’impôt. Conserver les avis de valeur, les annonces de biens comparables et les justificatifs de dettes permet de documenter le calcul.
Calculer les droits : de la part héritée à la part taxable
Le calcul se fait individuellement. Il ne suffit donc pas de prendre la valeur totale de la succession et d’appliquer un taux : chaque enfant est imposé sur la part nette qui lui revient réellement. La méthode reste la même que la succession soit attribuée à un enfant unique ou partagée entre plusieurs héritiers. La répartition civile peut toutefois devenir plus complexe dans une famille recomposée ou en présence d’un conjoint survivant.
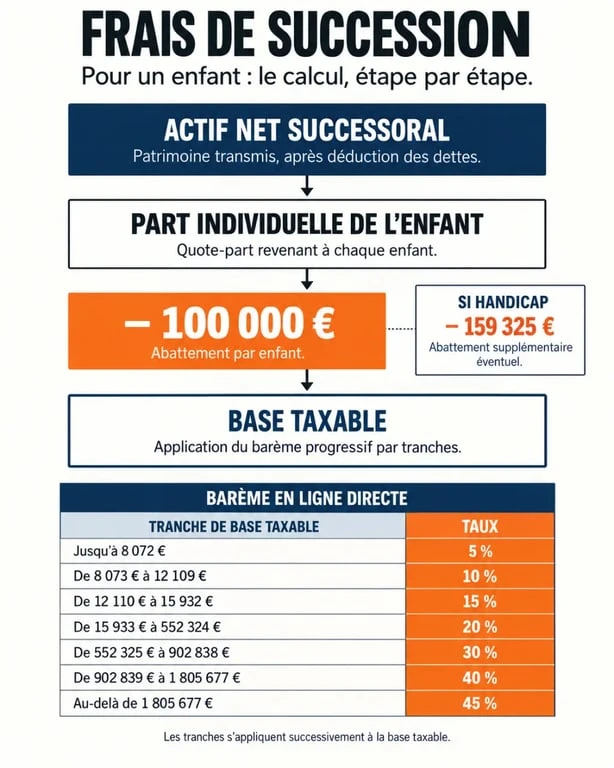
- Évaluer l’actif brut et déduire le passif pour obtenir l’actif net.
- Déterminer la part attribuée à chaque enfant.
- Déduire l’abattement personnel disponible de 100 000 €.
- Appliquer le barème progressif à la fraction restante.
Cette distinction entre la masse successorale et la part individuelle évite une erreur fréquente. Deux enfants qui héritent à parts égales ne sont pas taxés sur la totalité du patrimoine transmis. Chacun bénéficie de son propre abattement et acquitte les droits calculés sur sa propre part taxable.
L’abattement de 100 000 € et le rappel des donations
L’abattement de 100 000 € s’applique par enfant et par parent. Un enfant peut donc bénéficier de cet avantage lors de la succession de sa mère, puis de celle de son père. Cet abattement n’est toutefois pas nécessairement disponible en totalité au moment du décès. Les donations consenties par le même parent au cours des 15 dernières années doivent être vérifiées.
Ces donations peuvent avoir consommé tout ou partie de l’abattement. C’est le rappel fiscal des donations. Il ne s’agit pas de réintégrer automatiquement les sommes données dans le patrimoine à partager, mais de tenir compte de l’utilisation antérieure de l’abattement pour calculer la fiscalité applicable.
Exemple : si un père a donné 60 000 € à sa fille il y a moins de 15 ans en utilisant l’abattement, il ne restera que 40 000 € d’abattement à imputer sur la succession. Le notaire reconstitue cet historique afin d’éviter un calcul incomplet. Les donations déjà réalisées doivent donc être recensées avec leurs dates et leurs montants.
Le barème applicable en ligne directe, avec un exemple concret
Après l’abattement, le taux n’est pas unique : il progresse par tranches. Une part taxable qui franchit un seuil n’est pas imposée entièrement au taux supérieur. Seule la fraction située dans cette tranche l’est. Cette progressivité du barème explique les écarts entre une estimation rapide et le montant final des droits.
| Fraction de la part taxable | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Le barème s’applique donc à la fraction qui reste après la déduction de l’abattement. Pour obtenir une estimation fiable, il faut d’abord connaître la valeur nette de la succession, puis la part exacte revenant à chaque enfant et l’éventuel historique des donations.
Une succession de 400 000 € partagée entre deux enfants
Supposons un actif net de 400 000 €, transmis à deux enfants à parts égales. Chacun reçoit 200 000 €. Après l’abattement de 100 000 €, la part taxable de chaque enfant est de 100 000 €. L’application successive des tranches aboutit à environ 18 194,35 € de droits par enfant, soit 36 388,70 € pour les deux, hors frais notariés.
Ce résultat suppose qu’aucune donation antérieure ne réduit l’abattement et qu’aucune dette ou règle particulière ne modifie la part de chacun. Il montre surtout qu’une fratrie ne paie pas les droits sur la masse de 400 000 €, mais séparément sur les 100 000 € taxables de chaque héritier. Les frais d’actes, les formalités et les débours doivent ensuite être ajoutés pour connaître le coût global du dossier.
Les situations qui modifient la facture fiscale
Certaines configurations justifient un examen particulier. Un enfant en situation de handicap peut, sous conditions, bénéficier d’un abattement supplémentaire de 159 325 €, cumulable avec l’abattement lié au lien de parenté. Cet avantage ne dépend pas nécessairement de l’existence d’une carte d’invalidité : l’essentiel est que le handicap empêche l’intéressé de travailler dans des conditions normales de rentabilité.
Les conditions doivent être examinées au moment de la succession. Le cumul avec l’abattement de 100 000 € peut réduire fortement la part taxable, mais il ne dispense pas de vérifier les donations antérieures ni les justificatifs nécessaires. La situation personnelle de l’héritier doit donc être intégrée au calcul avec les autres éléments du dossier.
Le conjoint survivant ou partenaire de Pacs est exonéré de droits de succession. Cette exonération peut modifier indirectement ce qui revient aux enfants, notamment en présence d’une donation au dernier vivant ou d’une option sur l’usufruit. Le calcul des droits des enfants doit alors tenir compte de la répartition effective entre usufruit et nue-propriété.
Assurance-vie et donations : des outils, pas une exonération automatique
L’assurance-vie ne rentre pas systématiquement dans l’actif successoral civil, mais elle possède une fiscalité propre qui varie notamment selon l’âge de l’assuré au moment des versements. Elle ne doit donc pas être présentée comme un moyen d’éviter automatiquement les droits. La clause bénéficiaire, la date et l’origine des primes doivent être analysées avec précision.
Les donations permettent également d’organiser une transmission par étapes, puisque l’abattement se renouvelle tous les 15 ans. Elles doivent toutefois respecter l’équité familiale et les règles de réserve héréditaire. Avant toute décision, une projection incluant les donations déjà réalisées, le patrimoine restant et les besoins du parent est plus utile qu’une simple comparaison de taux.
Déclaration, paiement et rôle du notaire : les démarches à ne pas négliger
La déclaration de succession doit généralement être déposée dans les 6 mois suivant un décès survenu en France, et dans les 12 mois lorsque le décès a eu lieu à l’étranger. Les droits sont en principe payés au moment du dépôt. Des intérêts et majorations peuvent s’appliquer en cas de retard. Il est donc utile de réunir rapidement les relevés bancaires, titres de propriété, factures et justificatifs de dettes.
Le notaire est obligatoire lorsqu’un bien immobilier fait partie de la succession, lorsqu’un testament ou une donation entre époux existe, ou lorsque l’actif successoral atteint 5 000 €. Même lorsqu’il n’est pas imposé, son intervention peut faciliter l’établissement de l’acte de notoriété, l’organisation du partage et la préparation de la déclaration fiscale.
Le rôle du notaire ne consiste pas uniquement à calculer les droits. Il vérifie la qualité des héritiers, établit les actes nécessaires, recueille les informations sur les donations et prend en compte la composition du patrimoine. Cette vérification est particulièrement utile lorsque la succession comprend un bien immobilier, une assurance-vie importante ou une répartition inégale entre les héritiers.
Pour une première estimation, le simulateur des droits de succession de Service-Public peut aider à visualiser les tranches. Il ne remplace pas l’analyse d’un notaire dès qu’il existe une donation passée, une situation de handicap, un démembrement, un bien immobilier ou une configuration familiale particulière.
- Simulateur frais de donation : zéro droit à payer ne signifie pas zéro frais - 24 octobre 2026
- Avocat et séparation d’un couple non marié : protéger les enfants sans oublier le logement - 23 octobre 2026
- Processus de deuil : des repères pour avancer sans suivre un calendrier imposé - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Je ne peux pas payer les droits de succession : délais, garanties et solutions pour agir vite
 Succession et impôts : 6 mois, abattements et erreurs à éviter
 Succession en famille recomposée : le quart du conjoint et la part des enfants
 Délai de succession dépassé : déposez la déclaration avant le partage