Assurance obsèques à Toulouse : comparer le coût total, pas seulement la mensualité
Publié par : Élise de Montmirail — Rédactrice spécialisée en mutuelle & complémentaire santé
Mis à jour le 30 octobre 2026
À Toulouse, choisir une assurance obsèques suppose de comparer deux choses distinctes : le financement prévu par le contrat et les frais que vos proches devront réellement régler. Une cotisation basse ne garantit ni un capital suffisant ni une prise en charge immédiate. Avant de retenir une offre sur un comparateur, partez d’un devis funéraire local, puis examinez les garanties, les exclusions et les conditions de versement.
Partir du coût des obsèques à Toulouse avant de comparer les assurances
Un comparateur permet de repérer des offres, mais il ne remplace pas l’estimation des funérailles souhaitées. Le capital à assurer dépend notamment du choix entre inhumation et crémation, du transport, du cercueil, de la cérémonie et des prestations complémentaires. Le lieu de décès et celui des obsèques peuvent également modifier les besoins.
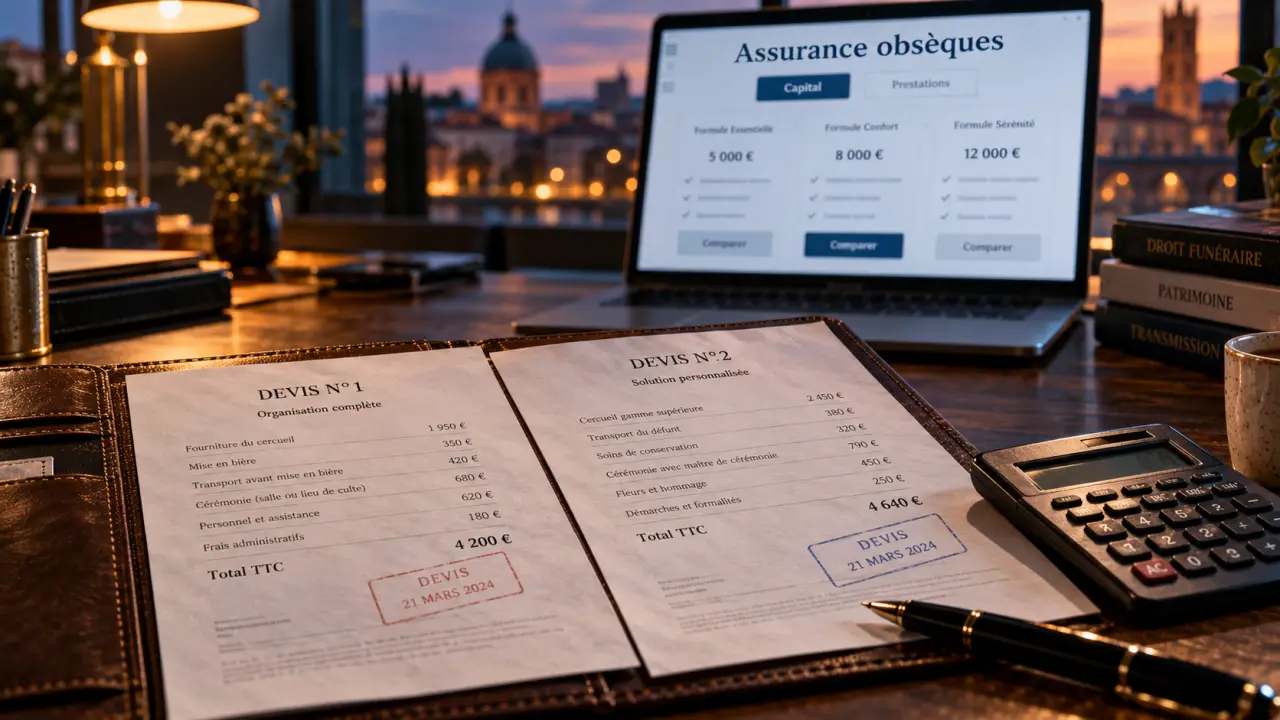
Demandez plusieurs devis détaillés à des opérateurs funéraires intervenant à Toulouse ou dans les communes concernées. Faites préciser les prestations incluses, les options et les frais facturés par des tiers. Pour une inhumation, vérifiez notamment la situation de la concession et les éventuels travaux de marbrerie. Pour une crémation, interrogez l’opérateur sur les frais associés et la destination des cendres.
Définir un besoin plutôt qu’un budget au hasard
Votre estimation doit correspondre à des souhaits suffisamment précis : cérémonie civile ou religieuse, présence d’un caveau familial, transport vers une autre région, accompagnement particulier. Il n’est pas nécessaire de choisir chaque détail immédiatement, mais les postes importants doivent être identifiés pour éviter de sélectionner un capital déconnecté de la réalité.
Le montant versé par l’assurance et le prix futur des funérailles ne progressent pas nécessairement au même rythme. Demandez comment le capital est revalorisé et ce qui se passe si les frais dépassent la somme disponible. Une estimation actuelle constitue un point de départ, pas une garantie sur le prix des obsèques à venir.
Choisir entre un capital et des prestations organisées
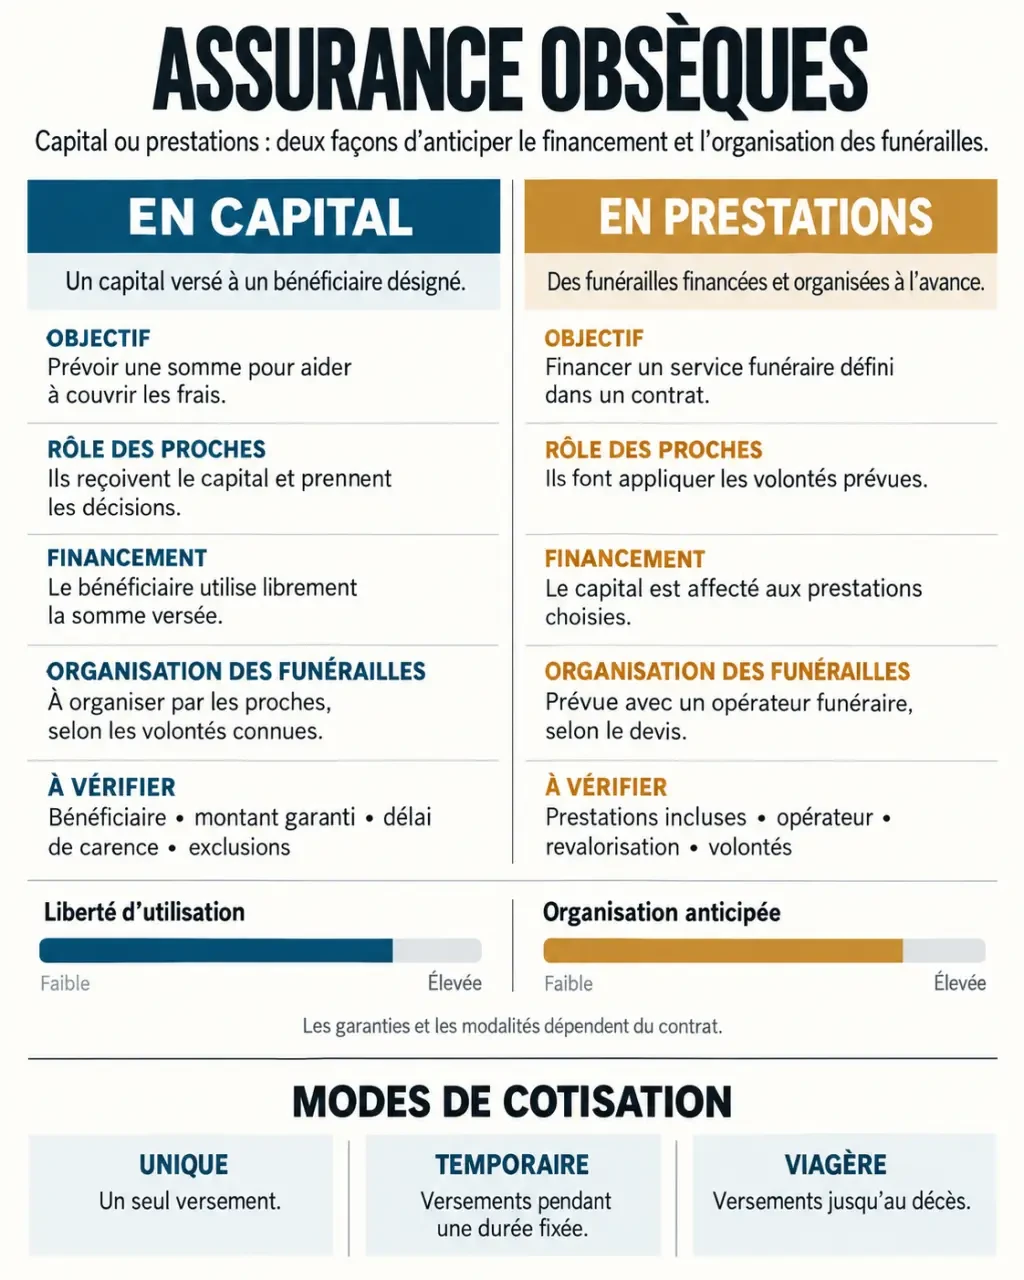
Les offres d’assurance obsèques ne répondent pas toutes au même objectif. Certaines servent principalement à financer les funérailles ; d’autres associent ce financement à une organisation définie avec un opérateur. Cette distinction doit précéder toute comparaison de prix.
| Formule | Objectif principal | Point à vérifier |
|---|---|---|
| Contrat en capital | Prévoir une somme destinée au financement des obsèques | Le bénéficiaire, l’affectation du capital et les modalités de versement |
| Contrat en prestations | Associer un financement à des prestations funéraires définies | Le détail des prestations, leur évolution et les frais pouvant rester à payer |
Un contrat en capital laisse davantage de démarches d’organisation aux proches. Un contrat en prestations peut encadrer ces choix, à condition que les engagements soient précis. Une mention générale comme « cérémonie complète » ne suffit pas : demandez un descriptif détaillé et les conditions applicables si vos volontés changent.
Un contrat standard ressemble à un moule : il donne une forme simple à un besoin qui ne l’est pas toujours. Pour en tester les limites, imaginez trois situations concrètes : un décès loin de Toulouse, un déménagement près d’un enfant et un changement d’opérateur funéraire. Demandez alors ce qui reste acquis, ce qui doit être modifié et ce qui entraînerait un supplément. Ce test révèle souvent mieux la souplesse du contrat qu’une longue liste de garanties.
Ne confondez pas non plus assurance obsèques et assurance décès. La première vise le financement des funérailles ; la seconde répond plus largement à un objectif de protection financière des bénéficiaires, selon ses propres conditions.
Lire un comparateur au-delà du tarif affiché
Pour une recherche d’assurance obsèques à Toulouse, le comparateur doit servir à constituer une sélection, non à désigner automatiquement le meilleur contrat. Vérifiez quels assureurs sont présentés, selon quels critères les résultats sont classés et si une relation commerciale influence leur mise en avant. Un panel limité ne représente pas l’ensemble du marché.
Comparer des simulations réellement équivalentes
Les tarifs n’ont de sens que si les paramètres sont identiques : âge à la souscription, capital garanti, durée de paiement, garanties complémentaires et périodicité des cotisations. Une offre apparemment moins chère peut simplement prévoir un capital inférieur ou un paiement plus long.
- Versement unique : vous payez la cotisation en une fois ; vérifiez les conditions de garantie et les possibilités de rachat.
- Cotisations temporaires : vous payez pendant une durée définie ; calculez le total prévu sur cette période.
- Cotisations viagères : vous payez jusqu’au décès ; le cumul dépend donc de la durée de vie et peut dépasser le capital garanti.
Pour les paiements viagers, demandez plusieurs projections du cumul des cotisations à différentes échéances. Il ne s’agit pas de prévoir votre longévité, mais de mesurer l’engagement financier si le contrat dure longtemps. Vérifiez également si les cotisations sont fixes ou susceptibles d’évoluer.
Repérer les garanties qui changent réellement la comparaison
Assistance téléphonique, transport, accompagnement administratif ou aide aux proches : ces services peuvent être utiles, mais leurs intitulés ne suffisent pas. Consultez les plafonds, les limites géographiques, les conditions de déclenchement et les exclusions. Si une assistance équivalente existe déjà dans un autre contrat, examinez son périmètre avant de payer pour un doublon.
Vérifier ce que vos proches devront faire au moment du décès
La qualité d’un contrat se mesure aussi aux démarches qu’il impose. Demandez qui devra déclarer le décès, à quel interlocuteur et avec quelles pièces. Faites préciser le délai de versement annoncé, son point de départ et les conséquences d’un dossier incomplet. Un capital garanti n’est pas nécessairement disponible dès les premières dépenses.
Carence, exclusions et bénéficiaire : les clauses décisives
Le délai de carence peut limiter la couverture au début du contrat, notamment selon la cause du décès. Sa durée et ses effets varient d’une offre à l’autre. Lisez les conditions précisant si le capital est versé, si seules certaines cotisations sont remboursées ou si une autre règle s’applique. Examinez également les exclusions et les éventuelles formalités médicales.
La clause bénéficiaire mérite la même attention. Demandez comment le financement est affecté aux obsèques, comment l’opérateur est réglé et à qui revient un éventuel reliquat. Si un proche est désigné, assurez-vous qu’il comprend son rôle. Si un opérateur est désigné, vérifiez les conséquences d’un changement d’entreprise ou d’un déménagement.
Organiser une dernière vérification avant de signer
Conservez pour chaque offre le devis personnalisé, le document d’information et les conditions contractuelles. Posez vos questions par écrit afin de pouvoir rapprocher les réponses des clauses. Vérifiez aussi les modalités de renonciation, de résiliation, de rachat éventuel et les conséquences d’un arrêt des cotisations : interrompre les paiements ne signifie pas nécessairement récupérer les sommes versées.
Enfin, prévenez une personne de confiance de l’existence du contrat et de l’emplacement des documents. Notez les coordonnées de l’assureur et, le cas échéant, de l’opérateur funéraire. À Toulouse comme ailleurs, le bon choix est celui qui combine un financement adapté, des engagements compréhensibles et des démarches praticables pour les proches, plutôt que la mensualité la plus séduisante.
- Séparation en concubinage : être propriétaire ne règle ni le départ ni le crédit - 1 novembre 2026
- Avocat en droit médico-social à Marseille : refus MDPH, tutelle, EHPAD, quel recours et quand agir ? - 31 octobre 2026
- Bail aux 2 noms et séparation en concubinage : partir ne suffit pas à se libérer du loyer - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 60 Millions de consommateurs sur l’assurance-vie : frais cachés, fonds en euros et comparaison avec le Livret A
 Mutuelle MAAF senior : 5 niveaux, bonus fidélité et postes à vérifier avant de souscrire
 Abeille mutuelle senior : 7 formules et les postes coûteux à vérifier avant le devis
 SG Santé : l’espace assuré centralise votre carte de tiers payant et vos remboursements