Mutuelle santé Caisse d’Épargne : 3 formules, 540 € d’orthodontie et une assistance familiale
Publié par : Sophie Bonnet — Rédactrice en chef
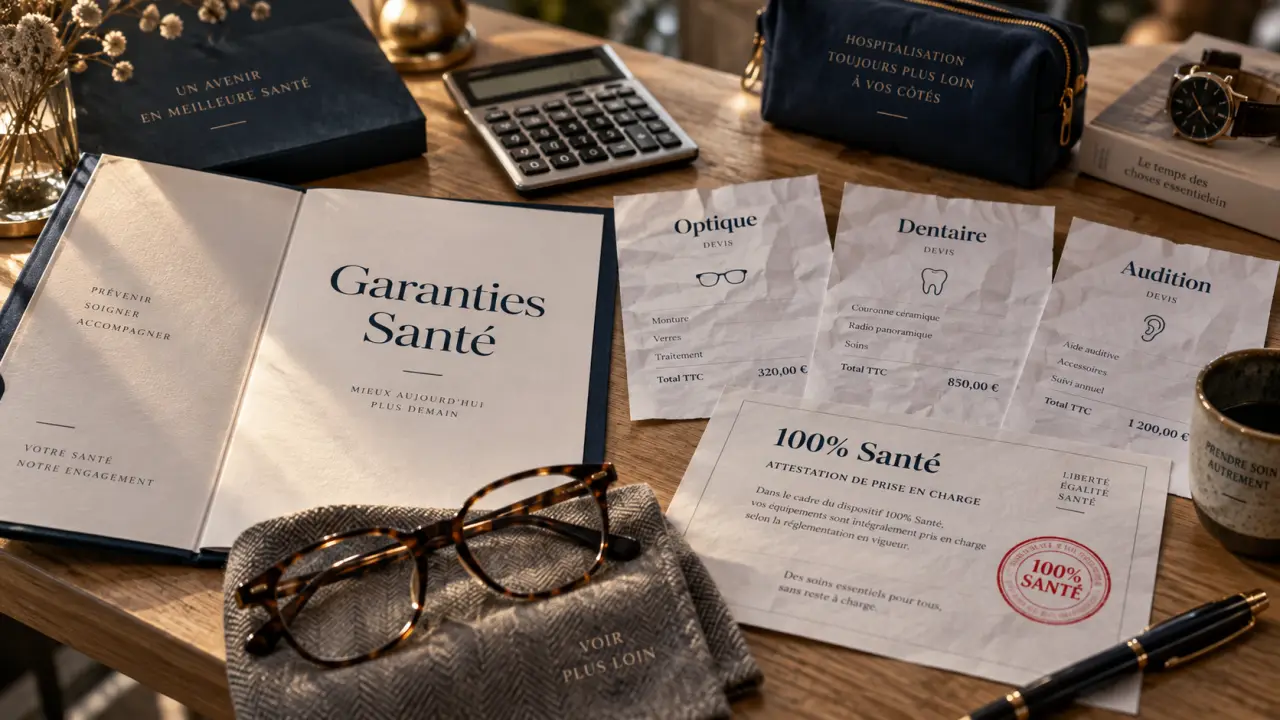
La mutuelle santé Caisse d’Épargne, commercialisée sous le nom Garanties Santé, complète les remboursements du régime obligatoire pour les soins courants et les dépenses plus élevées. Le choix de la formule dépend surtout de votre situation, de vos besoins en optique, dentaire, audition ou hospitalisation, ainsi que des soins envisagés pour vos enfants.
Garanties Santé : ce que couvre la complémentaire de la Caisse d’Épargne
Une complémentaire santé intervient après le remboursement de l’Assurance Maladie, dans les limites prévues par le contrat. Elle peut réduire le reste à charge sur les consultations, les médicaments remboursables et certains soins ou équipements coûteux. Les lunettes, les prothèses dentaires, les aides auditives et l’hospitalisation font partie des postes à examiner avec attention.
Le contrat Garanties Santé existe en trois versions. Cette organisation permet de choisir un niveau de protection adapté à ses dépenses, sans payer automatiquement pour des garanties peu utiles. Une personne qui renouvelle rarement ses lunettes n’aura pas les mêmes priorités qu’une famille qui anticipe des soins dentaires ou l’orthodontie d’un enfant.
Garanties Santé relève du cadre des contrats responsables et solidaires. Ce cadre permet notamment l’accès au dispositif 100% Santé dans les situations prévues. Il reste indispensable de consulter le tableau de garanties : les forfaits, plafonds, conditions d’éligibilité et renvois contractuels déterminent le remboursement réellement applicable.
Trois formules : choisir selon les dépenses du foyer, pas seulement selon la cotisation
Le tarif ne suffit pas pour comparer les trois formules. Une cotisation moins élevée peut convenir lorsque les dépenses de santé sont limitées. Elle peut en revanche devenir moins intéressante si le foyer prévoit des frais réguliers sur des postes peu couverts. À l’inverse, une formule renforcée doit répondre à des besoins identifiés.
| Point à examiner | Pourquoi c’est déterminant | Élément à contrôler dans le contrat |
|---|---|---|
| Optique, dentaire et audition | Ces équipements peuvent laisser un reste à charge important hors panier 100% Santé. | Forfaits, plafonds et équipements éligibles. |
| Hospitalisation | Un imprévu peut entraîner des frais et compliquer l’organisation du foyer. | Niveau de prise en charge et prestations d’assistance. |
| Enfants | Les lunettes et l’orthodontie peuvent peser durablement sur le budget familial. | Âge, conditions et montant des forfaits. |
| Budget mensuel | Le bon équilibre dépend du rapport entre cotisation et dépenses probables. | Prix personnalisé selon la situation du foyer. |
Une formule pensée pour les couples et les familles
L’une des formules s’adresse notamment aux couples de 18 à 50 ans et aux familles avec enfants. Cette cible correspond à des besoins qui peuvent évoluer rapidement : changement de correction visuelle, soins dentaires, suivi orthodontique ou organisation à prévoir en cas d’hospitalisation ou d’immobilisation.
Pour comparer les garanties, commencez par dresser la liste des dépenses observées au cours des douze derniers mois. Ajoutez les soins déjà prévus, comme des lunettes, un devis dentaire, un appareillage auditif, une consultation auprès d’un spécialiste pratiquant des dépassements d’honoraires ou un traitement pour un enfant. Vous pourrez ensuite rapprocher ces besoins du niveau de remboursement prévu.
Optique, dentaire, audition et orthodontie : les garanties à regarder de près
Les lunettes, les prothèses dentaires et les aides auditives figurent parmi les postes les plus sensibles. Il faut distinguer les équipements du panier 100% Santé de ceux qui sont choisis hors panier. Dans ce second cas, le montant du forfait, les plafonds et le niveau de la formule influencent directement le reste à charge.
Le 100% Santé et le principe du reste à charge nul
Le dispositif 100% Santé permet, pour les équipements éligibles et dans les conditions prévues, une prise en charge combinée par la Sécurité sociale et la complémentaire santé sans reste à charge. Il concerne notamment certaines lunettes, prothèses dentaires et aides auditives à tarifs encadrés. Le professionnel de santé doit présenter un devis permettant d’identifier la part correspondant au panier 100% Santé.
Un équipement hors panier reste possible pour choisir une monture, un matériau ou une option particulière. Avant l’achat, demandez le détail du remboursement attendu. La mention « 100% » ne signifie pas que toutes les dépenses de santé sont intégralement couvertes : elle s’applique uniquement aux équipements et aux situations éligibles.
Le contenu associé à l’offre mentionne aussi des évolutions concernant certains équipements. Depuis le 1er décembre 2025, la prise en charge intégrale des fauteuils roulants est évoquée selon le mode d’acquisition ou de location concerné, y compris pour les fauteuils sportifs. À partir du 1er janvier 2026, certaines prothèses capillaires sont également mentionnées dans les prises en charge intégrales prévues. Ces dispositifs restent soumis à leurs conditions d’application.
L’orthodontie : un repère concret pour les familles
Pour un enfant de moins de 16 ans, la formule 3 prévoit un forfait d’orthodontie de 540 euros par semestre, lorsque les soins sont acceptés par le régime obligatoire et selon les conditions indiquées au contrat. Ce montant donne un premier repère pour une famille, mais il ne permet pas à lui seul de connaître le remboursement final.
Avant de commencer le traitement, demandez un devis détaillé au praticien. Séparez la part remboursée par le régime obligatoire, le complément prévu par la mutuelle et le reste éventuel. Cette méthode est également utile pour une couronne ou un bridge en zircone, lorsque le devis comprend plusieurs actes ou matériaux.
En cas d’hospitalisation : l’assistance compte autant que le remboursement
La complémentaire santé ne se limite pas au remboursement des soins. Dans les situations éligibles, Garanties Santé prévoit aussi des prestations d’assistance en cas d’hospitalisation ou d’immobilisation. Elles peuvent comprendre une aide à domicile et des solutions pour la prise en charge des enfants, y compris des enfants handicapés selon les modalités prévues.
Ce service peut être utile à un parent seul, à un couple dont les deux adultes travaillent ou à une famille qui doit maintenir une organisation stable autour d’un enfant dépendant. Une aide ponctuelle ne règle pas toutes les difficultés d’une hospitalisation, mais elle peut faciliter les tâches quotidiennes et la continuité de la vie familiale.
Avant de souscrire, vérifiez le déclencheur de l’assistance, les justificatifs à fournir, les délais de mise en œuvre, la durée des prestations et les personnes couvertes. Ces informations doivent être connues avant une hospitalisation ou une période de convalescence.
Comparer la mutuelle santé Caisse d’Épargne et demander les bonnes informations
Le prix de la mutuelle santé Caisse d’Épargne ne peut pas être évalué isolément. Une comparaison sérieuse rapproche la cotisation, les remboursements sur vos postes prioritaires, les plafonds, les exclusions éventuelles et les services d’assistance. Les tarifs n’étant pas indiqués dans les éléments disponibles, il faut demander une proposition adaptée à l’âge, à la composition du foyer et au niveau de couverture recherché.
Les avis clients peuvent renseigner sur la disponibilité, la clarté des explications ou la communication. Ils ne remplacent toutefois pas la lecture du tableau de garanties et ne permettent pas, à eux seuls, d’évaluer l’adéquation du contrat à votre situation.
- Demandez le tableau de garanties correspondant précisément à la formule envisagée.
- Faites chiffrer les remboursements à partir de vos devis d’optique, de dentaire ou d’orthodontie.
- Vérifiez les plafonds, les délais, les conditions d’assistance et les éventuels dépassements d’honoraires.
- Contrôlez l’éligibilité au 100% Santé pour les lunettes, les prothèses dentaires et les aides auditives choisies.
- Consultez votre espace santé et sollicitez un conseiller pour obtenir une réponse écrite sur un besoin précis.
La formule la plus adaptée est celle qui couvre les dépenses prévisibles sans inclure un niveau de garanties disproportionné. Pour une famille, l’orthodontie, l’optique et l’assistance peuvent être prioritaires. Pour un autre profil, l’hospitalisation ou l’audition pèseront davantage dans la décision. La comparaison doit donc partir des soins probables, puis du montant de la cotisation.

- Après 60 ans, le coût de l’assurance emprunteur dépend surtout de la durée et des garanties - 18 octobre 2026
- Mutuelle santé Caisse d’Épargne : 3 formules, 540 € d’orthodontie et une assistance familiale - 13 octobre 2026
- Changer de mutuelle sans perdre ses remboursements : les dates à coordonner - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rachat, avance ou capital décès : débloquer une assurance vie sans se tromper
 Assurance vie enfant : 8 ans d’avance, donation encadrée et pièges à éviter
 Transfert d’assurance vie : conserver l’antériorité fiscale chez le même assureur
 Mutuelle senior plus de 70 ans : les 5 garanties à renforcer sans alourdir la cotisation