Changer de mutuelle sans perdre ses remboursements : les dates à coordonner
Publié par : Sophie Bonnet — Rédactrice en chef
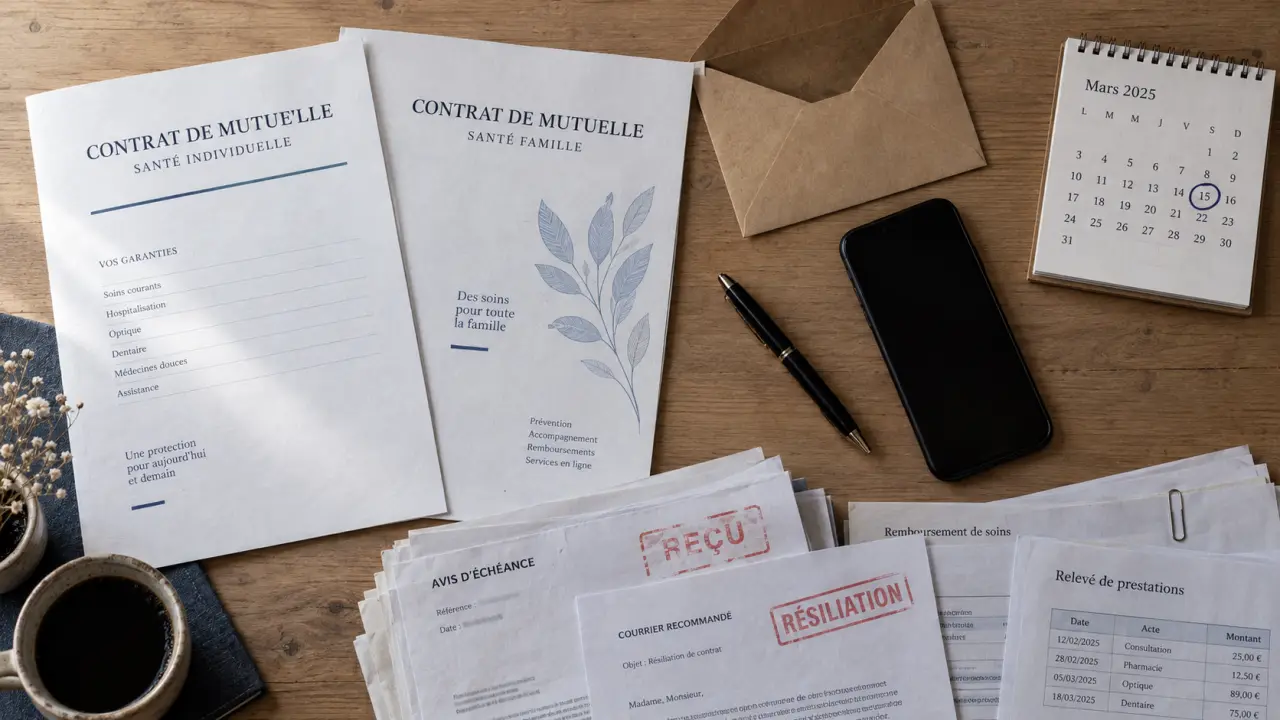
Changer de mutuelle santé ne nécessite pas toujours d’attendre la date anniversaire du contrat. Après un an d’adhésion, vous pouvez en principe résilier à tout moment. Avant cette échéance, la résiliation dépend généralement de la date annuelle du contrat ou d’un motif particulier. Pour éviter une interruption de couverture, coordonnez la souscription de la nouvelle mutuelle, la résiliation de l’ancienne et la mise à jour de la télétransmission.
Identifier le moment où vous pouvez résilier
Commencez par retrouver la date de prise d’effet de votre contrat. Elle figure généralement dans les conditions particulières, l’avis d’échéance ou votre espace adhérent. Ne la confondez pas avec la date d’un prélèvement mensuel. C’est l’ancienneté réelle de l’adhésion qui détermine les possibilités de résiliation.
Après douze mois : la résiliation infra-annuelle
Depuis la loi du 14 juillet 2019, une complémentaire santé individuelle peut être résiliée après un an d’adhésion, sans frais et sans avoir à justifier sa décision. Cette résiliation infra-annuelle permet de quitter une mutuelle devenue trop chère ou moins adaptée à vos besoins. Elle prend généralement effet un mois après la réception de la demande par l’organisme assureur.
Vous n’avez donc pas à attendre la prochaine date anniversaire lorsque le contrat a déjà dépassé douze mois. Vérifiez toutefois les conditions de votre adhésion, surtout si une modification de formule, une évolution des garanties ou un changement familial est intervenu récemment.
Avant un an : échéance annuelle ou situation particulière
Lorsque le contrat a moins d’un an, la résiliation intervient habituellement à l’échéance annuelle. Il est alors prudent d’envoyer la demande au moins deux mois avant la date anniversaire. La loi Chatel encadre aussi les informations communiquées par l’assureur avec l’avis d’échéance. Conservez ce document pour contrôler la date limite qui s’applique à votre situation.
| Situation | Possibilité de résiliation | Délai à surveiller |
|---|---|---|
| Contrat individuel de plus d’un an | À tout moment, sans motif | Prise d’effet généralement un mois après réception |
| Contrat de moins d’un an | À l’échéance annuelle | Demande souvent envoyée deux mois avant |
| Changement de situation | Possible si l’événement affecte le risque couvert | Demande dans les trois mois suivant l’événement |
| Hausse de cotisation | Selon les conditions du contrat | Contestable dans les quinze jours suivant l’avis d’augmentation |
Les motifs qui permettent de changer avant la première année
Une résiliation anticipée peut être admise lorsqu’un événement modifie réellement votre situation ou rend votre couverture individuelle inadaptée. Vous devez déclarer cet événement dans le délai prévu et fournir le justificatif demandé. Pour un changement de situation, la résiliation peut prendre effet dans un délai de trente jours après réception de la demande.
- Un déménagement susceptible de modifier les conditions de couverture ou de cotisation ;
- Un mariage, un divorce, une naissance ou un changement de situation familiale ;
- Un changement professionnel, une perte d’emploi ou un départ à la retraite ;
- L’adhésion obligatoire à une mutuelle collective d’entreprise ;
- L’ouverture de droits à la Complémentaire santé solidaire ;
- Une hausse tarifaire, selon les clauses prévues par le contrat.
Le cas fréquent de la mutuelle obligatoire d’entreprise
Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés. Si cette adhésion devient obligatoire, vous pouvez demander la résiliation de votre mutuelle individuelle, y compris avant un an. Joignez à votre demande une attestation de l’employeur précisant le caractère obligatoire du régime collectif et sa date de prise d’effet.
Une augmentation de cotisation ne donne pas automatiquement les mêmes droits dans tous les contrats. Relisez l’avis d’échéance et les conditions générales. Le délai de quinze jours après réception de l’avis d’augmentation est particulièrement court. En cas d’incertitude, demandez à l’organisme de confirmer par écrit le motif, la date d’effet et les modalités de résiliation.
Comparer une nouvelle mutuelle avant d’envoyer la résiliation
Le prix ne suffit pas pour choisir une complémentaire santé. Comparez les garanties correspondant à vos dépenses habituelles : consultations avec dépassements d’honoraires, hospitalisation, soins dentaires, optique, audiologie, médecines complémentaires ou assistance. Une cotisation basse peut s’accompagner de plafonds réduits, d’exclusions ou de délais de carence.
Comparer les remboursements plutôt que les seuls pourcentages
Évaluez le reste à charge prévisible pour vos soins courants. Pour l’hospitalisation, vérifiez la prise en charge de la chambre particulière et des honoraires. Pour l’optique et le dentaire, regardez les forfaits en euros, les plafonds annuels et la fréquence de renouvellement. Une famille, un étudiant, un indépendant ou un retraité n’ont pas les mêmes besoins. La bonne formule protège les dépenses probables sans multiplier les options inutiles.
Le remboursement suit plusieurs étapes : l’Assurance Maladie verse d’abord sa part, puis la complémentaire reçoit les informations nécessaires et complète le paiement. Si les dates d’activation se chevauchent ou si une transmission n’est pas correctement effectuée, le traitement peut être retardé. Comparez donc les garanties, mais aussi les dates d’effet. Une formule adaptée ne compense pas une transition mal organisée.
Faire coïncider les dates de couverture
Demandez à la nouvelle mutuelle une date de prise d’effet qui suit immédiatement la fin de l’ancien contrat. Ne résiliez pas d’abord en prévoyant de souscrire ensuite : vous pourriez vous retrouver sans complémentaire santé. À l’inverse, un chevauchement court peut entraîner deux cotisations. Il doit rester volontaire, limité et utile pour sécuriser la continuité de couverture.
Le nouvel assureur ou un courtier peut parfois résilier l’ancien contrat à votre place grâce à un mandat. Cette solution limite les erreurs de référence, de date ou de destinataire. Elle ne dispense pas de lire la confirmation finale et de vérifier la date effective de résiliation.
Envoyer une demande complète et suivre sa réception
Selon les modalités proposées par l’organisme, la résiliation peut être effectuée par courrier recommandé avec accusé de réception, par courriel ou depuis l’espace adhérent. Gardez une copie de la demande, des pièces jointes et de toute confirmation affichée à l’écran. Ces documents permettent de prouver la date d’envoi et, si nécessaire, la date de réception.
Les informations à indiquer dans votre demande
Votre courrier ou message doit identifier clairement le contrat concerné. Indiquez vos nom et prénom, votre adresse, votre numéro de contrat ou d’adhérent ainsi que votre volonté de résilier. Pour une demande avant un an, précisez le motif et joignez le justificatif correspondant, comme une attestation de l’employeur, un document d’attribution de la Complémentaire santé solidaire ou une preuve du changement de situation.
- Vérifiez l’ancienneté du contrat et le délai correspondant à votre situation.
- Choisissez la nouvelle complémentaire et confirmez sa date de prise d’effet.
- Envoyez la demande de résiliation ou signez un mandat pour que le nouvel assureur s’en charge.
- Contrôlez l’accusé de réception et la confirmation écrite de l’ancienne mutuelle.
- Vérifiez la dernière cotisation et sa régularisation si nécessaire.
Si vous ne recevez aucune confirmation, relancez l’organisme en joignant votre preuve d’envoi. L’arrêt d’un prélèvement ne suffit pas toujours à prouver la résiliation. La date d’effet confirmée reste le meilleur repère pour sécuriser le changement.
Contrôler Ameli pour éviter une télétransmission bloquée
Une fois le nouveau contrat actif, connectez-vous à votre compte Ameli pour vérifier quelle complémentaire santé est reliée à votre dossier. La télétransmission permet à l’Assurance Maladie de communiquer les informations de remboursement à votre mutuelle. Si la connexion n’est pas active, vous devrez parfois transmettre vous-même vos décomptes ou une feuille de soins.
Que faire si l’ancienne mutuelle apparaît encore ?
Une ancienne mutuelle peut rester temporairement visible lorsque les dates de résiliation et d’adhésion se croisent. Contactez d’abord l’ancienne complémentaire pour confirmer la désactivation de sa télétransmission, puis la nouvelle pour vérifier qu’elle a bien effectué les démarches nécessaires. Évitez de demander des modifications contradictoires à plusieurs interlocuteurs le même jour. Attendez les confirmations et conservez les échanges.
Après une consultation ou un achat de santé pendant la transition, contrôlez le décompte sur votre compte Ameli et le remboursement de la nouvelle mutuelle. Si la télétransmission n’est pas encore active, envoyez le décompte à la complémentaire selon la procédure indiquée. Cette vérification permet de repérer rapidement un remboursement resté en attente.

- Après 60 ans, le coût de l’assurance emprunteur dépend surtout de la durée et des garanties - 18 octobre 2026
- Mutuelle santé Caisse d’Épargne : 3 formules, 540 € d’orthodontie et une assistance familiale - 13 octobre 2026
- Changer de mutuelle sans perdre ses remboursements : les dates à coordonner - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 60 Millions de consommateurs sur l’assurance-vie : frais cachés, fonds en euros et comparaison avec le Livret A
 Mutuelle MAAF senior : 5 niveaux, bonus fidélité et postes à vérifier avant de souscrire
 Abeille mutuelle senior : 7 formules et les postes coûteux à vérifier avant le devis
 SG Santé : l’espace assuré centralise votre carte de tiers payant et vos remboursements