Mutuelle santé Matmut : 3 niveaux pour adapter vos garanties et limiter le reste à charge
Publié par : Sophie Bonnet — Rédactrice en chef
Choisir une mutuelle santé Matmut revient à trouver le bon équilibre entre les soins utilisés, le niveau de remboursement recherché et la cotisation supportable chaque mois. L’offre Ociane Matmut repose sur une couverture personnalisable. Avant de demander un devis, vérifiez les garanties prioritaires, les services inclus et les conditions prévues dans les documents contractuels.
Ce que couvre la mutuelle santé Matmut au quotidien
La complémentaire santé intervient en complément des remboursements de l’Assurance Maladie. Elle aide à réduire le reste à charge sur les dépenses de santé, selon les garanties sélectionnées et les limites prévues au contrat. La mutuelle santé Matmut couvre notamment les soins courants, l’hospitalisation, la pharmacie, l’optique, le dentaire, l’audition, les analyses et la radiologie.
Certains besoins plus ciblés peuvent également être pris en compte : consultations chez le psychologue, orthodontie, semelles orthopédiques, kinésithérapie, médecines douces ou sport sur ordonnance. La présence d’un poste dans une formule ne suffit toutefois pas à connaître le remboursement réel. Contrôlez le pourcentage appliqué, le plafond annuel éventuel, les actes concernés et les délais de carence lorsqu’ils existent.
Le 100 % Santé, un repère utile mais limité
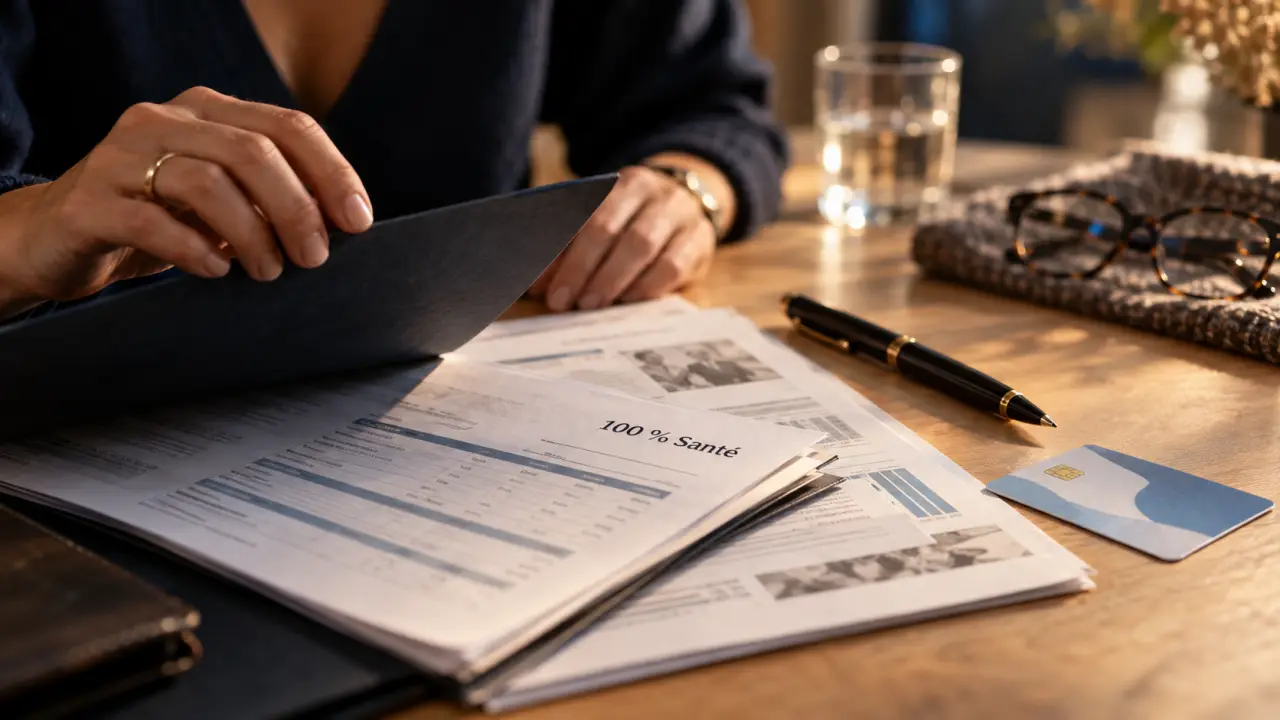
Le dispositif 100 % Santé est intégré à l’offre. Il peut permettre une prise en charge intégrale de certains équipements éligibles en optique, dentaire et audiologie, à condition de respecter le panier de soins réglementé et de disposer d’un contrat responsable. Il ne couvre pas automatiquement tous les équipements choisis. Une monture hors panier, une prothèse spécifique ou une option esthétique peuvent donc laisser une somme à payer.
Trois niveaux et des modules pour composer une protection cohérente
La structure de l’offre repose sur 3 niveaux de couverture, auxquels peuvent s’ajouter 3 modules complémentaires. Cette organisation évite de choisir une formule uniquement en fonction de son prix d’appel. Une couverture légère peut convenir à une personne qui consulte peu, tandis qu’un foyer ayant des dépenses régulières en optique, en dentaire ou chez les spécialistes peut renforcer les postes les plus sollicités.
| Profil de besoin | Priorités à examiner | Point de vigilance |
|---|---|---|
| Budget maîtrisé | Hospitalisation, soins courants, 100 % Santé | Plafonds sur les équipements hors panier |
| Famille | Optique, dentaire, orthodontie, consultations | Fréquence des dépenses de chaque bénéficiaire |
| Senior | Audition, hospitalisation, spécialistes, prévention | Évolution prévisible des besoins dans le temps |
Raisonner poste par poste plutôt qu’en formule parfaite
Une mutuelle se choisit poste par poste, car chaque dépense de santé a son rythme, son montant et ses règles de remboursement. Un contrat très protecteur en optique ne compense pas forcément une couverture insuffisante en hospitalisation, et inversement. Faire la liste des dépenses des douze derniers mois permet de repérer celles qui reviennent le plus souvent : lunettes, consultations de spécialistes, soins dentaires, médicaments ou aides auditives. Cette méthode aide à sélectionner les renforts utiles plutôt qu’à payer des garanties rarement utilisées.
Prix : ce qui fait varier la cotisation et les économies possibles
Le tarif d’une mutuelle santé Matmut dépend notamment de l’âge, du lieu de résidence, de la composition du foyer, du niveau de garanties et des options retenues. Il n’existe donc pas de prix unique pertinent sans devis personnalisé. La formule économique annoncée peut être jusqu’à 20 % moins chère selon la formule. Cette économie doit être comparée aux garanties retirées ou limitées, surtout lorsque des soins coûteux sont prévus.
Comparer le coût total, pas seulement la mensualité
Pour comparer deux propositions, additionnez la cotisation annuelle et le reste à charge probable sur vos dépenses habituelles. Examinez aussi les remboursements exprimés en pourcentage de la base de remboursement. Un taux élevé ne signifie pas toujours que les dépassements d’honoraires sont intégralement couverts. Pour l’hospitalisation, vérifiez séparément les honoraires, la chambre particulière, les frais de séjour et les éventuels forfaits. En optique, en dentaire et en audition, distinguez les équipements relevant du 100 % Santé des autres choix.
Services inclus : les éléments qui facilitent réellement les soins
Au-delà des remboursements, l’offre met en avant 14 services innovants inclus sans surcoût. Parmi eux figurent la téléconsultation médicale 24/7, l’assistance santé 24/7, la carte de tiers payant, le deuxième avis médical et un bilan de santé digital. Ces services peuvent limiter l’avance de frais ou fournir une réponse rapide lorsque le médecin traitant n’est pas disponible.
Le réseau de partenaires mérite aussi d’être examiné. Il couvre notamment l’optique, l’audio et les médecines douces, avec des tarifs négociés. La présence de 3 700 opticiens partenaires peut faciliter la comparaison du prix d’un équipement avant l’achat. Le gain dépend toutefois du professionnel, de l’équipement choisi et des garanties souscrites. Demandez toujours un devis détaillé avant de vous engager.
Demander un devis et changer de mutuelle sans compliquer les démarches
Le devis en ligne est annoncé en 3 minutes. Préparez l’âge des personnes à couvrir, votre régime d’Assurance Maladie, vos besoins prioritaires et, si vous en avez une, l’échéance de votre contrat actuel. Lorsque vous recevez la proposition, conservez le tableau de garanties. Ce document permet de comparer les niveaux de couverture, les plafonds, les exclusions et les remboursements annoncés.
Résiliation : sécuriser le changement avant de souscrire
La résiliation d’une complémentaire santé est possible à tout moment de l’année après un an d’adhésion. Lors d’un changement, Matmut peut prendre en charge les démarches de résiliation de l’ancien contrat. Vérifiez néanmoins la date d’effet de la nouvelle couverture et assurez-vous qu’aucune période ne vous laisse sans protection. Pour une mutuelle d’entreprise obligatoire, la situation diffère : une dispense ou une résiliation dépend des règles applicables à votre contrat collectif.
Avant de valider, relisez les garanties choisies, le montant de la cotisation, les bénéficiaires inscrits et les documents précontractuels. Une souscription adaptée n’est pas celle qui affiche le remboursement le plus élevé. C’est celle qui correspond à vos dépenses, à votre budget et à votre parcours de soins.

- Après 60 ans, le coût de l’assurance emprunteur dépend surtout de la durée et des garanties - 18 octobre 2026
- Mutuelle santé Caisse d’Épargne : 3 formules, 540 € d’orthodontie et une assistance familiale - 13 octobre 2026
- Changer de mutuelle sans perdre ses remboursements : les dates à coordonner - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rachat, avance ou capital décès : débloquer une assurance vie sans se tromper
 Assurance vie enfant : 8 ans d’avance, donation encadrée et pièges à éviter
 Transfert d’assurance vie : conserver l’antériorité fiscale chez le même assureur
 Assurance vie retraite : transformer un capital en revenus sans bloquer son épargne