Mutuelle santé PRO BTP : ajuster vos garanties sans alourdir votre cotisation
Publié par : Sophie Bonnet — Rédactrice en chef
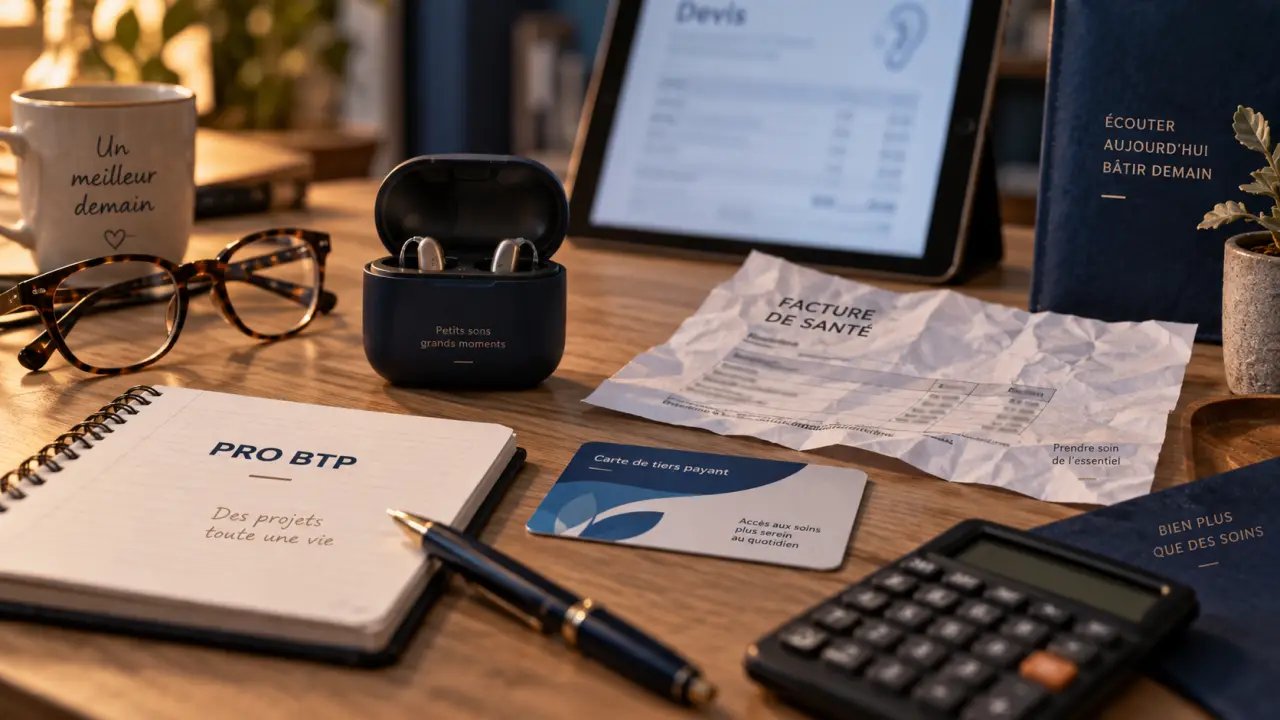
Choisir une complémentaire santé ne consiste pas à rechercher le remboursement le plus élevé. Avec une mutuelle santé PRO BTP, l’objectif est de retenir les garanties utiles à votre situation : couverture collective d’entreprise, départ à la retraite, besoins en optique, soins dentaires, hospitalisation ou protection de la famille. Le bon niveau réduit votre reste à charge sans augmenter inutilement votre cotisation.
Comprendre ce que couvre une complémentaire santé PRO BTP
Une complémentaire santé intervient après les remboursements de la Sécurité sociale. Selon la formule choisie, elle prend en charge une partie ou la totalité des dépenses restantes pour les consultations, les médicaments, l’hospitalisation, l’optique, le dentaire ou les audioprothèses. Les garanties PRO BTP sont présentées comme modulables, afin d’adapter la protection au budget et aux besoins de l’adhérent.
Trois protections répondent à des objectifs différents :
- La complémentaire santé complète les remboursements de santé courants et exceptionnels.
- La surcomplémentaire santé renforce une couverture déjà existante, notamment lorsqu’un salarié bénéficie de BTP Santé Entreprise, mais souhaite améliorer certains postes.
- Le capital décès relève de la prévoyance. Il prévoit le versement d’un capital aux bénéficiaires désignés en cas de décès.
La complémentaire ne remplace donc ni l’Assurance maladie ni une assurance de prévoyance. Elle aide à limiter le reste à charge, qui peut augmenter lorsque les honoraires dépassent la base de remboursement ou lorsqu’un équipement est peu pris en charge par le régime obligatoire.
Examiner les garanties poste par poste
Avant de demander un devis, recensez les dépenses qui reviennent régulièrement dans votre foyer. Les garanties peuvent concerner l’hospitalisation, les soins courants, les dépassements d’honoraires, le dentaire, l’optique, les aides auditives, les médecines douces et les cures thermales. Pour chaque poste, vérifiez le mode de remboursement : pourcentage de la base de remboursement, forfait annuel ou plafond par équipement.
Un remboursement élevé sur un poste que vous n’utilisez jamais n’a pas forcément d’intérêt. À l’inverse, une famille dont l’un des membres porte des verres progressifs, consulte des spécialistes pratiquant des dépassements d’honoraires ou prévoit des soins dentaires doit examiner ces garanties avec attention. Le niveau de couverture doit suivre les dépenses prévisibles, pas seulement afficher des pourcentages élevés.
Quelle formule envisager selon votre profil ?
La pertinence d’une mutuelle santé PRO BTP dépend d’abord de votre statut. Les besoins d’un salarié couvert par un contrat collectif ne sont pas ceux d’un artisan, d’un apprenti ou d’un retraité qui doit remplacer sa mutuelle d’entreprise. La composition du foyer compte également, notamment lorsque le conjoint ou les enfants doivent être assurés.
| Situation | Point à vérifier en priorité | Solution à envisager |
|---|---|---|
| Salarié du BTP | Niveau réel de la couverture employeur et besoins de la famille | Complémentaire collective ou renforcement individuel |
| Retraité | Maintien de la protection après la vie active et budget disponible | Offre individuelle BTP Santé Retraités |
| Artisan | Protection personnelle et couverture des ayants droit | Contrat santé adapté à la composition du foyer |
| Apprenti ou jeune actif | Soins courants, optique et tarif accessible | Niveau de garanties proportionné aux dépenses prévues |
Retraités : anticiper la fin de la mutuelle d’entreprise
Au départ à la retraite, la couverture collective liée à l’employeur peut ne plus répondre aux mêmes conditions. Une offre dédiée aux retraités du BTP peut prévoir des dispositions pour le conjoint et les enfants à charge, avec un tarif réduit pour le conjoint et une cotisation gratuite pour les enfants à charge selon les conditions de l’offre. L’adhésion à la complémentaire santé est annoncée jusqu’à 75 ans, sans questionnaire médical annoncé.
Certains avantages commerciaux sont soumis à des conditions précises. Une offre peut aller jusqu’à 12 mois de cotisations offerts : 6 mois la première année, puis 3 mois la deuxième et 3 mois la troisième. Elle suppose notamment une adhésion minimale de 12 mois, une période de couverture dans les 24 mois précédant l’adhésion et l’absence de couverture individuelle groupe PRO BTP durant les 5 dernières années. Ces critères doivent être vérifiés dans les conditions applicables au moment du devis.
Salariés déjà couverts : l’intérêt d’une surcomplémentaire
Si votre entreprise propose déjà BTP Santé Entreprise, souscrire une seconde complémentaire peut rendre la couverture plus difficile à comprendre et augmenter le coût total. La surcomplémentaire individuelle BTP Santé Amplitude est destinée à renforcer une couverture collective existante. Elle peut être pertinente lorsque l’hospitalisation, l’optique ou le dentaire restent insuffisamment couverts pour votre situation.
La bonne méthode consiste à comparer le tableau de garanties de l’employeur avec vos dépenses prévisibles. Regardez surtout ce qui resterait réellement à payer après le remboursement collectif. Additionner des pourcentages sans tenir compte de la base de remboursement, des forfaits et des plafonds peut donner une vision trompeuse du niveau de protection.
Optique, audiologie et hospitalisation : lire les plafonds avant de choisir
Les postes les plus coûteux influencent souvent le niveau de couverture à retenir. Les montants annoncés dépendent de la formule et des options souscrites. Pour les retraités, certains remboursements sont notamment associés à l’option P4.
- Jusqu’à 500 € pour des lunettes avec verres progressifs, avec une monture remboursée dans la limite de 100 €.
- Jusqu’à 1 350 € par oreille pour les aides auditives.
- Jusqu’à 300 € de forfait pour une cure thermale.
Ces montants doivent être lus avec leurs limites. En optique, la prise en charge concerne un équipement tous les 24 mois, sauf dérogation. Pour les aides auditives, la limite est d’un équipement par oreille tous les 4 ans. La cure thermale est limitée à une cure par an et par bénéficiaire. Le prix facturé, la part de la Sécurité sociale et le plafond du contrat influencent aussi le remboursement final.
Le détail de l’équipement peut modifier le reste à charge
Pour une paire de lunettes, le prix final dépend de la monture et des verres, mais aussi du traitement antireflet, de l’amincissement, de l’indice de correction, de l’adaptation des verres progressifs et du réglage en magasin. Comparer deux devis optiques ligne par ligne permet de comprendre l’origine d’un surcoût : option de confort, choix esthétique ou correction plus complexe. Cette comparaison est souvent plus utile que le seul plafond affiché par la mutuelle.
En hospitalisation, examinez les frais de séjour, le forfait journalier, la chambre particulière si vous souhaitez en bénéficier, ainsi que les dépassements d’honoraires. Le niveau de garantie doit correspondre aux praticiens et aux établissements que vous êtes susceptible de consulter. Vérifiez aussi les conditions de prise en charge avant une admission.
Services PRO BTP : simplifier les remboursements et les démarches
Les services associés facilitent le suivi quotidien de la couverture. La carte de tiers payant permet d’éviter l’avance de certains frais chez les professionnels qui l’acceptent. L’application PRO BTP Santé sert à consulter les garanties et les remboursements. La prise en charge hospitalière peut également simplifier les démarches avant une admission.
Le réseau de santé Sévéane regroupe notamment des opticiens, des audioprothésistes et des chirurgiens-dentistes. Avant une dépense importante, rechercher un professionnel du réseau peut aider à mieux maîtriser le budget. Il reste nécessaire de vérifier les conditions de prise en charge prévues par votre contrat.
Devis, espace adhérent et contact conseiller
Pour obtenir un devis utile, préparez votre statut professionnel, votre âge, la composition du foyer et vos principaux besoins de santé. Précisez si votre conjoint et vos enfants doivent être couverts, ainsi que l’existence éventuelle d’une complémentaire collective. Demandez ensuite le détail des garanties, des plafonds, des options et des conditions pour comparer des offres sur une base identique.
Les adhérents peuvent accéder à leur espace Mon compte pour suivre leurs démarches. Dans l’espace artisan, l’identification repose notamment sur un numéro d’adhérent de 10 chiffres. Pour une réponse personnalisée, un conseiller peut être joint selon la région et le motif de la demande. L’accueil téléphonique est indiqué du lundi au vendredi de 8 h 30 à 19 h, ainsi que le samedi de 8 h 30 à 13 h.
Ajouter une protection décès sans confondre santé et prévoyance
La complémentaire santé protège le budget face aux dépenses médicales. Elle ne prévoit pas de capital pour les proches en cas de décès. Le capital décès répond à cet objectif de protection familiale. Plusieurs niveaux sont proposés : 2 000 €, 4 000 € ou 6 000 €, pour une cotisation annoncée à partir de 5,75 € par mois.
Ce capital est destiné aux bénéficiaires choisis et présenté comme rapidement débloquable, sans obligation de passer chez le notaire. Avant de souscrire, vérifiez le montant adapté aux besoins du foyer. Assurez-vous également que la désignation des bénéficiaires correspond à votre situation familiale actuelle et aux dispositions du contrat.

- Après 60 ans, le coût de l’assurance emprunteur dépend surtout de la durée et des garanties - 18 octobre 2026
- Mutuelle santé Caisse d’Épargne : 3 formules, 540 € d’orthodontie et une assistance familiale - 13 octobre 2026
- Changer de mutuelle sans perdre ses remboursements : les dates à coordonner - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle MAAF senior : 5 niveaux, bonus fidélité et postes à vérifier avant de souscrire
 Abeille mutuelle senior : 7 formules et les postes coûteux à vérifier avant le devis
 Résiliation mutuelle santé : après un an, partez sans frais et sans rupture de couverture
 SG Santé : l’espace assuré centralise votre carte de tiers payant et vos remboursements